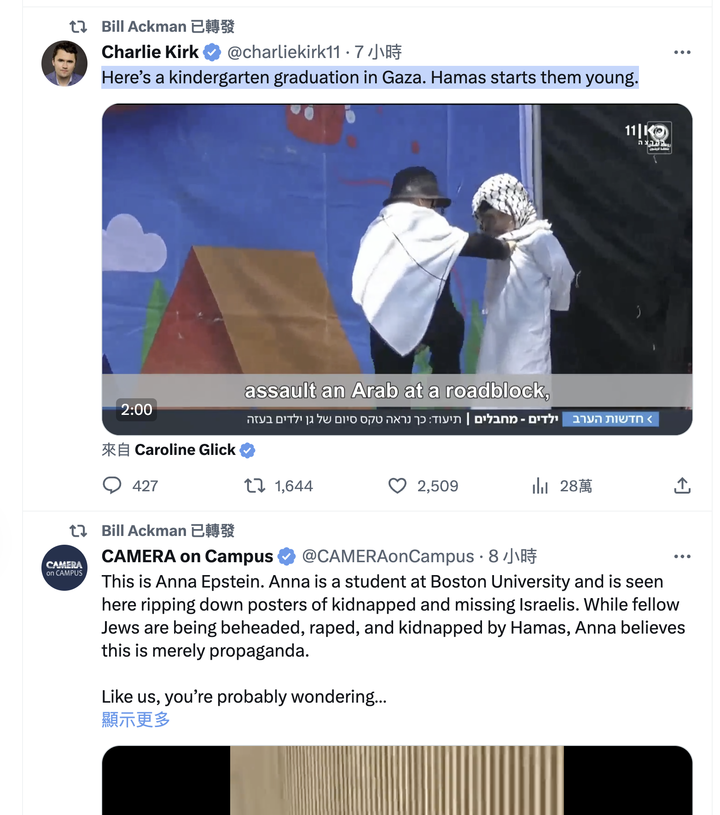
總經非常難判斷,或甚至無法判斷。經濟放緩,我是最近第一次聽到這個說法。Ackman 很敏銳,也許他看到了什麼。Ackman 以前常放空股票,他的訪談,似乎變了。他空長債,出發點為了避險。他已經少放空股票,作法開始像巴菲特,查理芒格。買長遠看好的股票。通膨會持續很長一段時間,Ackman 建議買抗通膨股票。他買 google, google 通膨無害,又是 AI 的受益者。Ackman 花在 Twitter 的時間很長,很難想像一個世界級的投行CEO 每天在推特發跟經濟無關的貼文。他談美國總統候選人。替人人喊打的 FTX 老闆 SBF 辯護。現在每天花非常多的時間在推特舌戰 HAMAS 支持者。他甚至發文宣告永不錄用哈佛法律系簽名譴責 以色列的學生。他在推特的作法,給了我每天在關心烏俄戰事的合理性。哈哈~投資股票需要大量的普通常識,普通常識可以增加推演能力和敏感度。我是這麼看股票投資。
Biggest King wrote:這麽有影響力的人,自...(恕刪) 大咖就是有這個方便性。巴非特低價買台積,炒高了,就賣了。也是一樣的意思。巴非特買股,都可以先獲利 5-10%以前木頭姐也是一樣,但現在 ARK 不靈了,木頭姐就沒這個紅利了。新舊債王 岡拉克,葛洛斯 現在怎麼操作,不會有人有興趣。
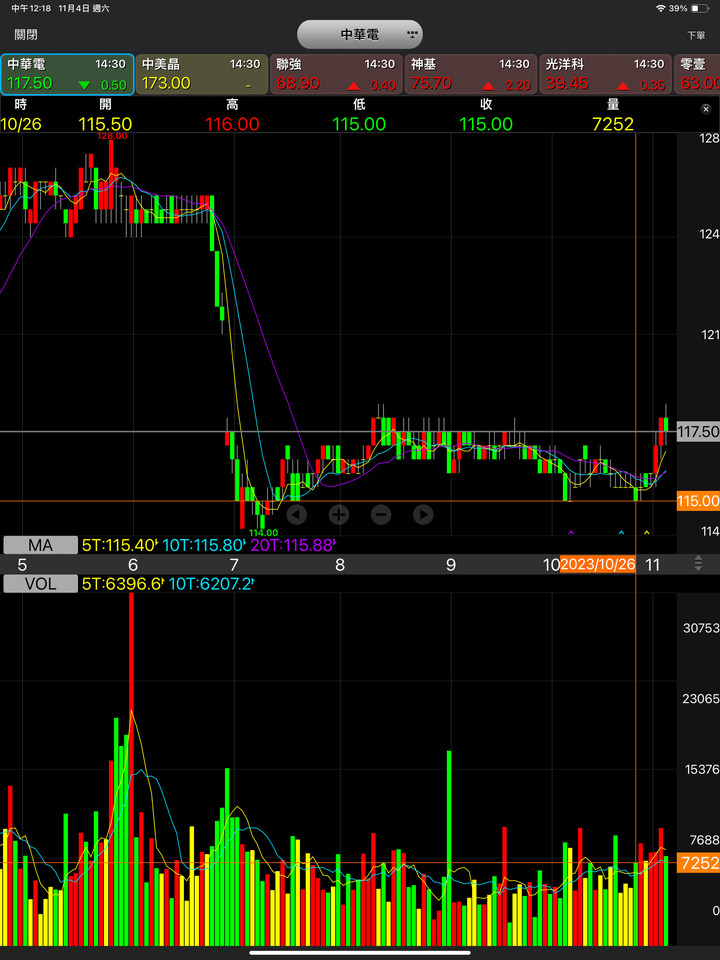
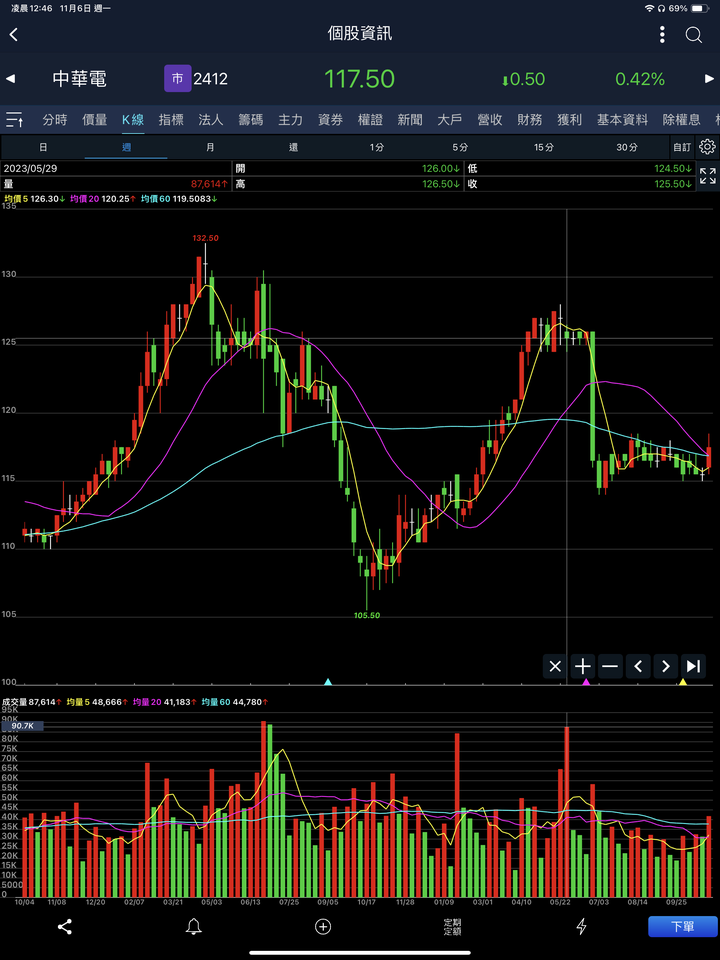
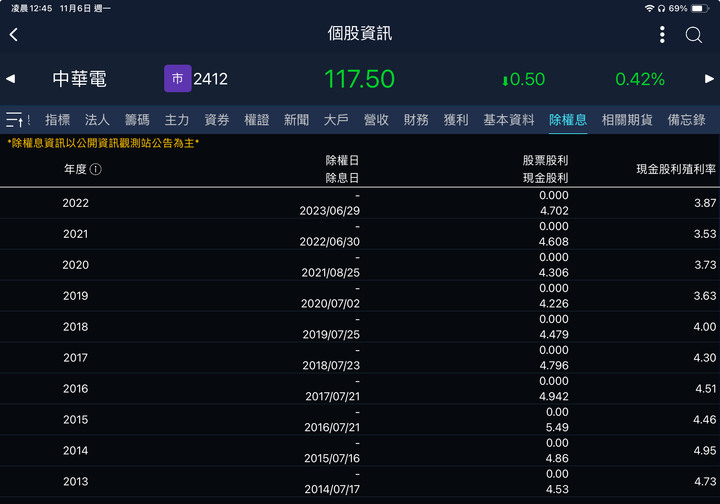
( 中華電)--------------------------記憶所及,過去應該是沒買過中華電。最近卻買了足夠的中華電。為何會買中華電?記得XPoter 還在01的時侯,問我能不能買中華電代替 債券?我評估了一下,覺得還蠻適合的。但我當時並沒買,因為當時處於多頭狀態,我持股比例很高,大部分是攻擊股,跟本不會選一隻殖利率和成長性不高的定存股買。現在狀況不同了,烏俄戰爭以後,我就對股市戒心很大,持股降低到7成以下。加上美債利率一直拉高。現在的盤勢,我認為不是多頭,但也不能算是空頭,畢竟股市熱度還是很高,也沒崩盤的現象。我把盤勢定位成會激烈震盪的整理盤,作空作多都是危險。為了避險,我一樣控制持股在 7成以下,現金則買了不少的一年期定存。也加碼了一部分的特別股,但特別股交易量太小,不敢持太高比例。所以現金部位偏高,一年期 1.5% 上下的利息,雖然穩定,但獲利能力不足。買進中華電,最主要的原因是取代一年期定存。先講技術面,底下是中華電的日K, 可以判斷 115元是個中期支橕。我10月中決定買進,先買一些115.5/116 元基本持股。然後就在股價觸及115時,9點未開盤時,掛進多筆 115元的買單去增加買到的機率,兩天下來就115元接滿了想要的持股,把平均成本壓低到 115.5左右。交待完我買進的理由跟操作,有空再談一些有關的基本面。我會寫個股,絕對不是勸進。中華電不是適合每個人買,除非你考慮很仔細,覺得對你也合適,再來投資。但最近三天,也不確定什麼原因,股價已經往上爬到 117.5元,依技術箱形看,來到了相對高點,會往上突破,還是回到 115.5-118箱形,也無法預測,現在買,成本就墊高一點。絕對不是勸進,我是買了防守的, 優化防禦佈局,不是為了短期價差。防禦的目的,是為了攻擊。多頭市場時,我不防禦。震盪格局,先把防禦做好,其餘資金再來適量(不是大量)攻擊,比較不會因為股市大跌而重傷。有空再寫一些基本面的看法。
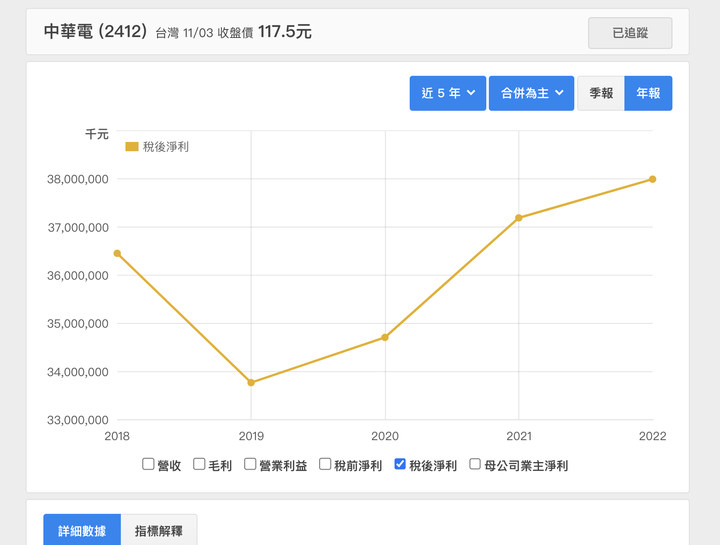
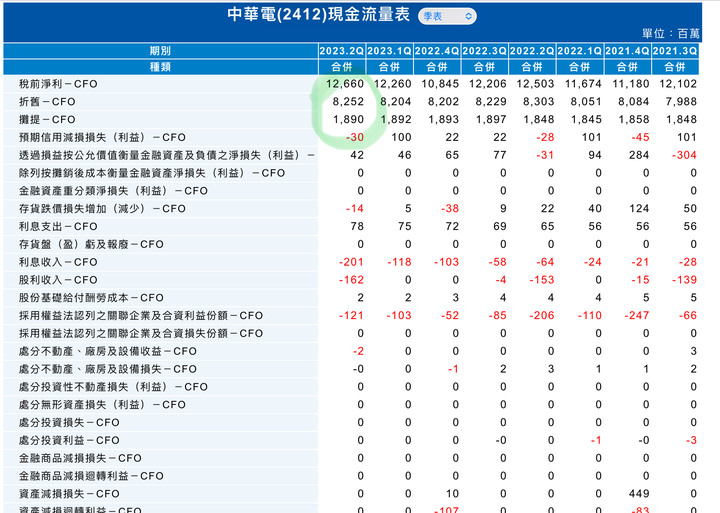
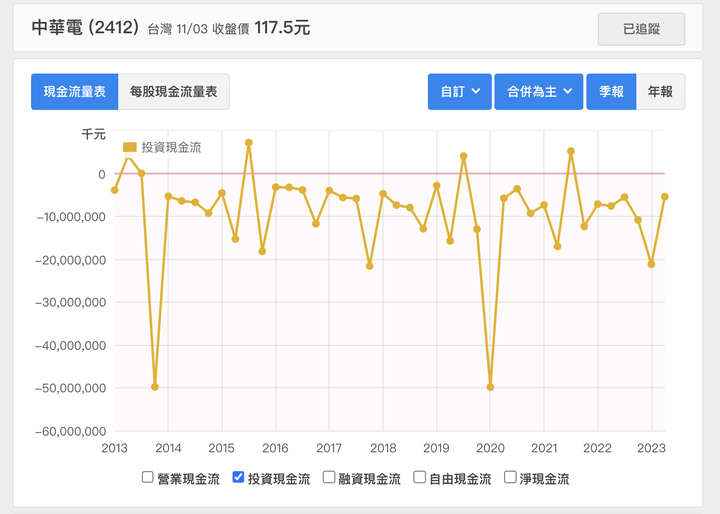
中華電基本面-------------------------------------我直接列出中華電目前有利和不利的因素:不利的因素,我能想到的只有一個,美債利率比中華電4% 殖利率高。買中華電不如買美債。其他就想不出來,歡迎補充。有利的因素,目前是比較多:1. 股價位於中期相對低檔區。股價低 ,就是利好,哈哈2. 電信商目前正在整併,整併成三家後,低價搶市的現象就會減少,對獲利的穩定性及成長性帶來幫助。3.稅後淨利2019 年達到低點, 之後似一路小幅成長的趨勢。今年初估eps約 4.8, 配息4.8, 殖利率約4%,殖利率也是處於回升的趨勢。4. AI 的應用,頻寬的需求會有很大的成長。5. 代理 OneWeb 低軌衛星也有機會帶來新的營運成長。6. EBITA 是個隱藏的利多,台股的投資者通常不看 EBITA,而是比較在乎EPS 跟殖利率。美股投資者則有很大的不同,比較在乎 EBITA.EBITA 的定義是 息稅折舊攤提前的獲利。我覺得利息支出,稅賦是屬於必要的支出,應該還是要列入費用。但折舊攤提前的獲利,則是值得特別留意。電信公司因為要花大錢買4G/5G 頻譜,這一次性的資本支出會列入折舊或攤提費用,所以折舊費用就特別高。底下是中華電的現金流量表,用最近 2023/2Q 看,稅前淨利是 126.6億,折舊攤提是104億。折舊攤提的意義有兩個層面:a) 2Q 除了稅前淨利賺進 126.6 億現金外,其實還有另外的 104億的現金流入。b) 當頻譜費用折舊完畢後,電信公司的獲利會提高。中華電的4G 頻譜折舊到 119年結束,5G 頻譜到 129年結束。從資本支出可以看出,中華電分別在 2013/2020 花了約400億費用買了 4G/5G 頻譜
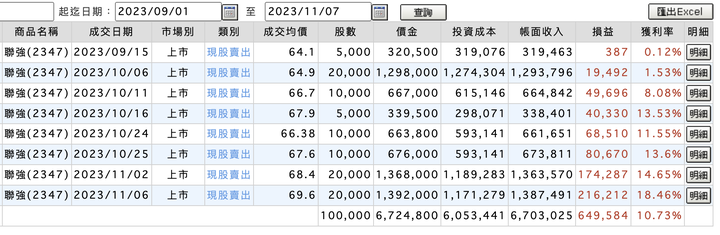
因為介紹過聯強,故交待一下聯強的操作。買了100張,本有意放長期。但因為有漲幅,就分批出清了。我本來估今年eps 約 4.4 元。Q3 財報才賺一元,10月營收很普通,看來今年可能賺 4.1元左右。聯強需要現金周轉,我估明年配息也不會太好,約 2.5-2.8元之間。股價來到 69以上,就全出清了。這幾天,逢高賣了不少股票。本來想說買了中華電之後,持股比例可以增加,但這幾天賣一賣,持股比例又降到 6成多一點,扣掉中華電和特別股,曝險比例算低了。美債太高,企業營運成本拉高,多多少少會反應在獲利上。聯強利息負擔增加,我想客戶也不想堆太多庫存,庫存成本也提高了,這樣就可能造成平常拉貨不積極,接到單子又變急單。營業額拉不高,獲利受到一些影響。聯強雖然是我長期操作的股票,但覺得該空手我還是選擇空手。我不是賺股息,主要還是以價差為主。這波上漲,已經來到目標價,就分批出清了。
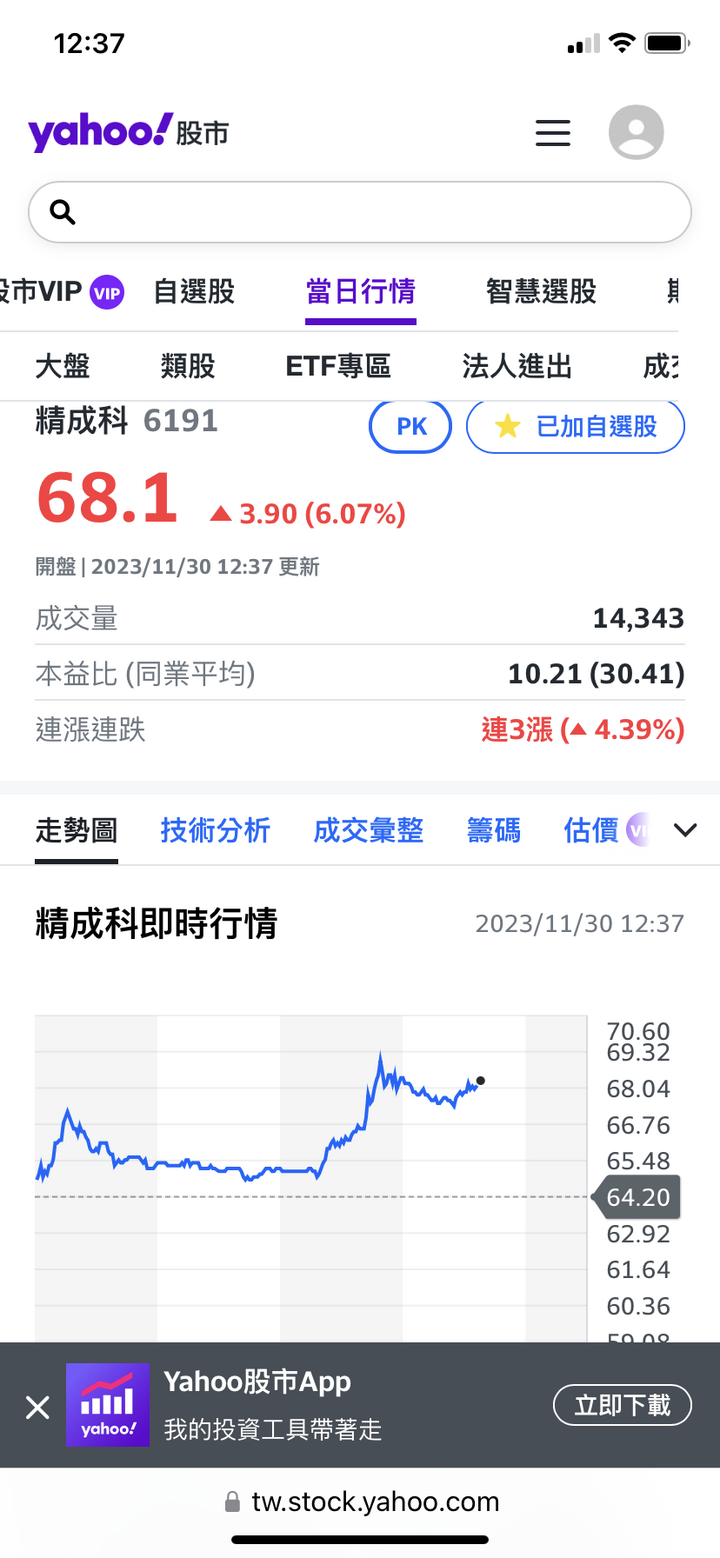
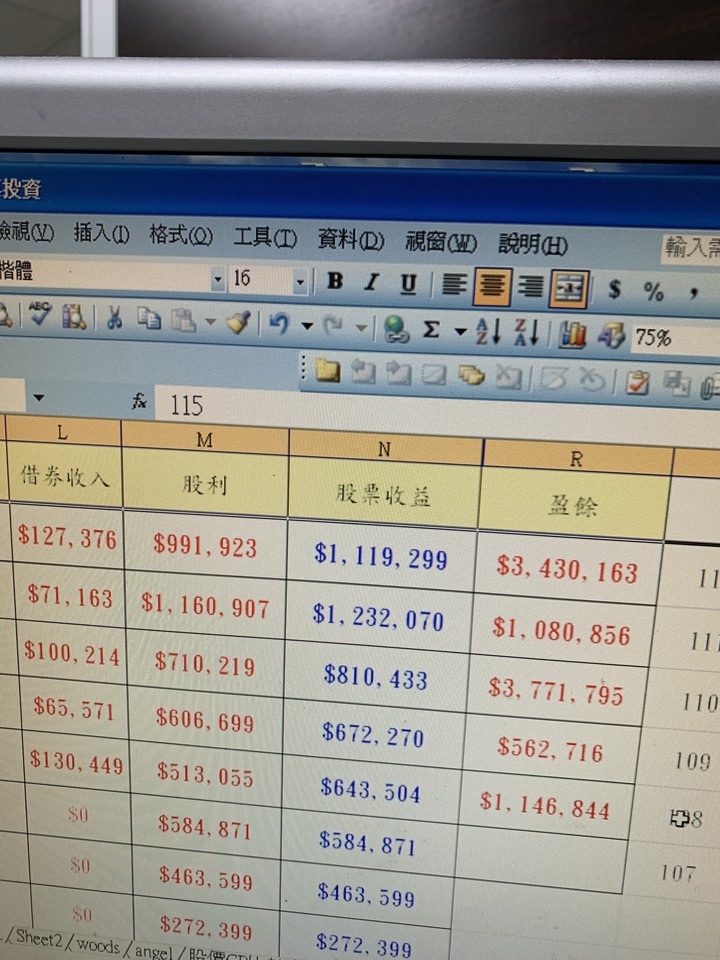
最近股市回春持股的大聯大、精成科漲不少都留著沒有賣房屋整修工程快完成廠商好像都不缺錢至今只有請款30多萬元原售出的股票款200萬元沒什麼動用後面又出售了部分居易但股票市值還是比去年底高出230萬左右今年股票投資人大部分都是豐收的一年出乎意料之外
escudolin wrote:最近股市回春持股的大...(恕刪) 恭喜發大財我今年流行賣太早,哈哈有一隻股賣錯錯得離普,不過想想也是沒辦法的事,基本面估不準,沒把握,就殺出了,難避免了。其他股賣太早了,就還好,賣了再補一些其他股票,如果沒看錯,那結果就不會太離普,只是証交稅交得比別人多。但一直賣太早也是有問題,我管得沒有很寬。庫存標地股用光了,找不到可以加碼的新股。青蛙哥,如有理想的標地股,不妨貼出來聞香看看,我來擴大一下管轄範圍