申購時就買了,一度曾經持有350張,但已經出清,實際報酬率沒有那麼高。後來轉凱基群益第一非頭等債相對穩定。建議評估標準:市價(淨值)是否還維持你買的價格在之上(不管配息),代表你穩穩賺到息。反之你只是左手換右手。
孝子 wrote:是我們太低估現金流需要的本金還是版上真的很多人已經放到300萬、500萬以上? 其實你是缺本金~~~舉個很類似的個人例子大約20年前我買的第一間房子, 扣除首付, 可以房貸七百多萬, 家人希望我全款買(現金+賣股票)......我拒絕當時作法如下......700萬20年房貸, 本+利每個月大約就是付3.5萬, 持續20年700萬直接去買美國投資級企業債利率約5%的, 不算匯率損失, 一年拿到35萬利息, 一個月2.9萬.......我只要每個月從薪水拿出6000元就足夠付房貸了20年後債券贖回又多了700萬此操作看懂了嗎?ps: 當然後來沒真的債券放20年......而房貸用員工分紅等等收入其實八年就提前還完此房子的房貸了
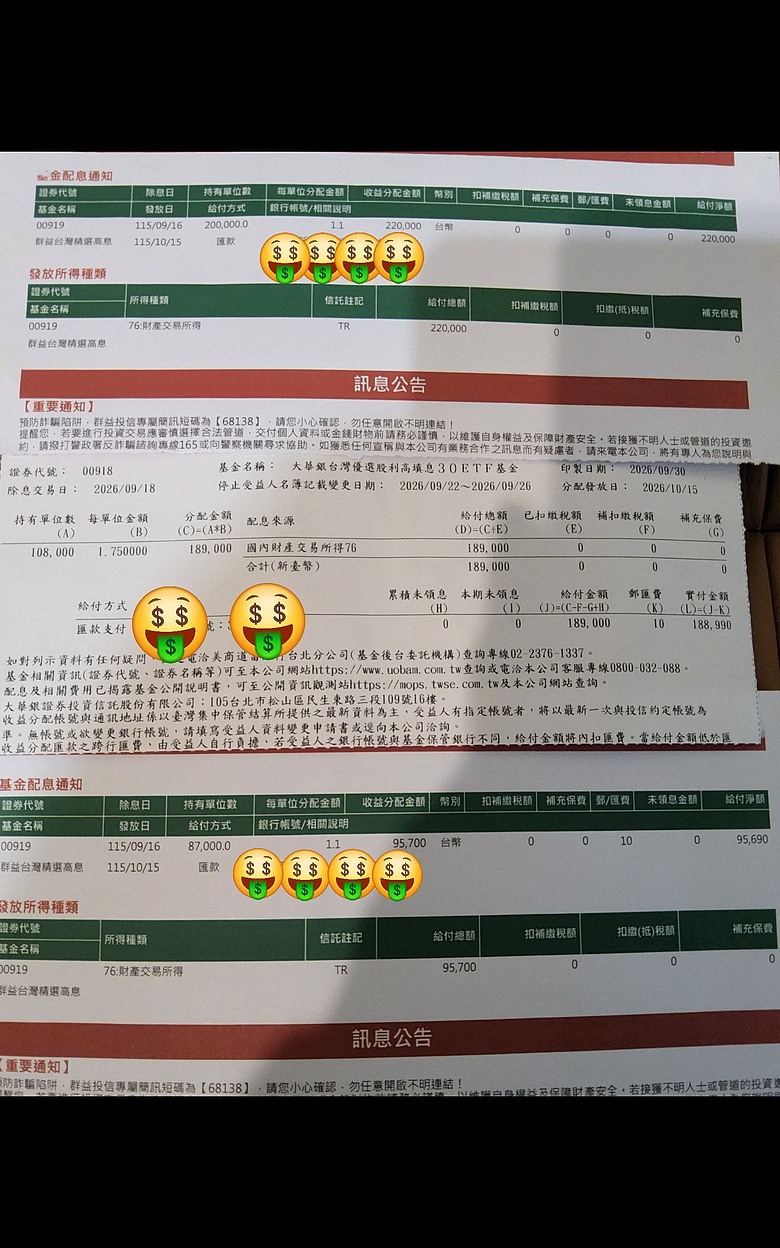
本魯是在2024與2025把公司分紅配股的一些錢拿去買00919與00918,這次領息光這2檔就超過50萬餉銀。重點是最近都是全部免所得稅,免健保稅。等於一個月發餉銀16萬個銅錢。又多了一位半導體業初級工程師的薪水。。換算我買入的價位現在利息約30%左右,早已幹掉公務員的18%,而且還沒算入股票本身的漲幅(20初漲到30幾),有圖有真相。8%目前應該在台股股民眼中是看不上的。題外話。餐飲業就算廚師都很好取代,為何薪水有8萬?題外話。餐飲業就算廚師都很好取代,為何薪水有8萬?題外話。餐飲業就算廚師都很好取代,為何薪水有8萬?很重要所以問3次
孝子 wrote:替老哥詢問老哥做餐飲...(恕刪) 只領息太小兒科了,買債的人都是拿去質押或是房貸增貸開槓桿在玩的,基本上只要有利差存在就會有人玩,如樓主說的配息率8-9%,但目前借款利率低的可以到2.X%,所以大概有5%的利差存在,時間拉長來看的確可以只靠債息就可付房貸...但一般人都忽略了債券也是會波動的,所以一但要走這一套理財方式,那就是要放著不管...我自己也是買了300萬再玩,槓桿控制在配息率10%左右,價差就不去管了,領息是領的很爽沒錯,但我卻錯失了今年年初的大行情,有時也會蠻幹的,所以怎麼選擇就要看個人了....
今天颱風假可以與你提問題盲點:1. 你說的981D,其實不是你以為的「穩穩的投等債」你查到的應該是 00981D 主動中信非投等債,全名是 中國信託價值策略非投資等級債券主動式ETF,9/3才開始交易,9/16才上櫃,根本還沒經歷過一次景氣循環。它現在年化配息率逾8%,是因為最近風險偏好回升,信用利差收斂,非投等債表現才好。但非投等債 = 高收益債 = 公司體質比較差的公司借的錢,景氣差的時候違約率會飆高,價格跌起來不會比股票溫柔。你覺得它「沒什麼跌」,只是因為它跟台股是不同資產,跟你把蘋果跟香蕉比哪個比較不會晃一樣。2. 8%∼9%是推估的,不是保證的台股ETF講的年化配息率,算法都是「最近一次配息 * 12 / 股價」。重點是:配息會從淨值扣除,配息率不等於報酬率。你領8%配息,淨值可能跌8%,等於左手換右手。而且你看到的0.6幾元這種,很多是100%來自資本利得,今年股市好才有得配,明年不一定有。00981D成立才一個多月,你看到的「過去都有8-9%」其實是其他類似的非投等債ETF,不是它自己的長期紀錄。3. Threads的倖存者偏誤超級重會上來po「我靠配息繳房貸」的人,幾種來源:本金已經滾10年了,從300萬滾到500萬賣掉上一間房、繼承、年終一次丟進去只po賺錢的,賠錢淨值跌的不會po你哥的狀況是:月薪8萬,房貸3.5萬+車貸1萬=4.5萬,負債比56%。餐飲業體力消耗大、收入其實不太穩定,這個負債比已經超過銀行建議的1/3很多了。這時候把緊急預備金全部轉去追配息,是把剛性支出(房貸)跟不確定收入(配息)綁在一起,壓力只會更大。4. 用配息 cover 房貸,邏輯是「以債養貸」房貸利率現在大概2.2%∼2.6%,你拿去買非投等債,帳面上好像賺6%利差,但還要扣:匯損(很多非投等債是美元債)淨值波動、手續費而且房貸是每個月一定要繳,非投等債是景氣差時最可能不配、或大跌的資產。剛好在你最需要錢的時候不給你錢。如果真的想走這條路,比較務實的順序第一步:先活下來留6個月以上的緊急預備金,4.5萬*6=27萬,再加生活費抓35∼40萬,放高利活存。這筆錢不能動。第二步:先還貴的車貸利率通常4%∼7%,比房貸貴一倍,先把車貸處理掉,每個月就多1萬現金流,比你追8%配息快。第三步:投資分桶,不要All in 981D你每月2萬的計畫是對的,但不要全押在單一高配息上:核心 60%:0050 / 006208 這種大盤型,負責長大衛星 40%:再去放你說的981D或968B這種收息型,負責現金流這樣台股雲霄飛車時,你不會心臟受不了,因為你知道核心還在。老實說,以你哥8萬要扛3.5萬房貸,最快的「配息」不是去市場找,是把車貸清掉 + 提升本業、或讓店裡多一個穩定的外帶/團膳收入,一個月多1∼2萬,比你存500萬去領8%實際多了。以上不是投資建議,只是幫你把數學和風險攤開來看。