如果你擔心會崩盤.也許定期定額買進反1是個不錯的投資.

恬適生活 wrote:
至於萬點買反一,先漲後跌回萬點,反一不會是原先成本
這也說明多次,"簡單的數學乘積問題",不用花時間精神討論!!!


背後的原因是,不斷有高價追買的資產,被迫低檔賣掉,而造成的資產減損,這就是內扣/減損

堅持說這檔基金沒有內扣/減損,大盤回到原點反一破底,只是簡單數學乘積的結果,我想網友很難同意這種說法的
恬適生活 wrote:
以下為之前貼過的,沒特別選週期,隨便點的,反一為何跌幅相對小 ??


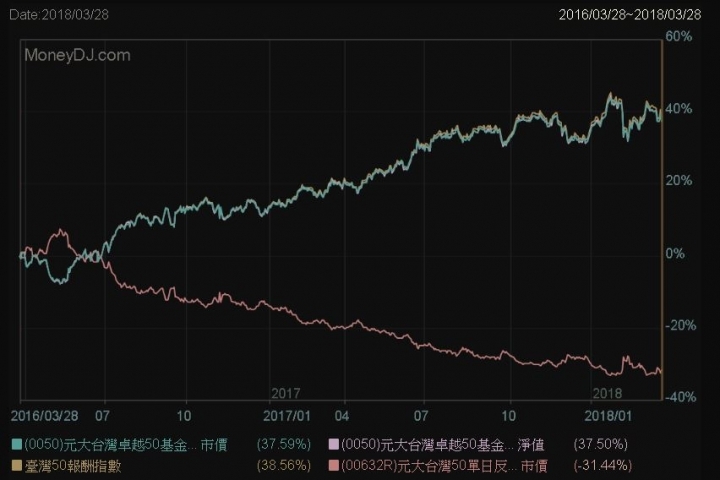
2016/3/28-2018/3/28
0050報酬指數 38.56%
00632R -31.33%


00632R 90%部位都在空台指,拿0050來比較不適當,應該拿加權報酬指數來比

2016/3/28-2018/3/28
加權報酬指數 35.3%
00632R -31.33%


由於00632R在虧損時,會以2倍於虧損的幅度縮減曝險部位,所以它的跌幅要比大盤的漲幅少許多,大盤大漲,它應該是中虧,大盤中漲,它應該是小虧
如果大盤大漲,它也大虧,就表示它在運作時的內耗減損很嚴重


如果排除00632R所有內扣/耗損的因素,包括管理費,資產高買低賣所發生的耗損,轉倉耗損,......全部排除,在大盤漲35%時,它最好的報酬率應該是-22.2%,它還有把70%的資金拿去買附買回債劵,兩年可以拿2%的利息

2016/3/28-2018/3/28
加權報酬指數 35.3%
00632R理想報酬率 -22.2%+2%=-20.2%
00632R實際報酬率 -31.33%

這中間的差異11%就是ETF運作時所產生的內扣/耗損

先對恬適大以一擋十的勇氣、探索真相的精神給個讚。

190F的那張圖(如下圖)首先需要釐清是:


1.
T50反1更多時候是反台灣加權指數,而不是反台灣50指數,因為台灣50期貨交易量太少,反1找不到足夠的交易對手來做空,只能找台指期貨來做空(107/5/25日資料,佔淨資產比率:台指期貨:94.58%,台灣50期貨:6%)。

兩個指數雖然高度相關,但還是有一些差別。比如說,台積電最近股價表現較差,台積電權重佔比比較高的台灣50指數,近期的表現就比加權指數差。

2.
上圖反1的比較對象是含息的0050。這就類似於比較對象是加權報酬指數,而不是加權指數。加權報酬指數每年會以約3.5%的速度領先加權指數。反1跟加權報酬指數相比會比較好看一點,因為反過來後比較不會落後太多。

進入重點:

波動型態對T50反1的影響:

1.
若指數處於連續上下盤整。當指數上漲時,反1要減碼期貨空單口數,因為反1的本金減少,且1口期貨的契約價值變大了,在1倍放空的前提下,只能減少空單口數(依比例停損);當指數下跌,反1則要加碼空單。長期而言,反1總是在指數高點時減碼空單,在指數低點時加碼空單。這樣當然會不斷的減損反1的淨值,這就是波幅拖累(volatility drag)。

2.
若指數處於波段上漲過程中。反1買入的期貨空單要漸漸的減少。因為指數上漲,但反1的本金減少,且1口期貨的契約價值變大了,在1倍放空的前提下,只能減少放空口數(依比例停損),期初投資者在這波段上漲過程中,可以減少部分損失。因此,若報酬指數漲20%,反1的跌幅理論上應該小於20%。

3.
指數處於波段下跌過程中,反1買入的期貨空單要漸漸的增加。因為指數下跌,但反1的本金增加,且1口期貨的契約價值變小了,在1倍放空的前提下,必須增加放空口數(依比例加碼),期初投資者在這波段下跌過程中,可以增加超額獲利。因此,若報酬指數跌20%,反1的漲幅理論上應該大於20%。

上圖的波動型態符合第2點的情況,且波段拉得很長、很高(約1年8個月、0050含息約漲45%),期初投資者可以減少相當多的損失。因此反1的跌幅才會小於報酬指數的漲幅。

但此乃特殊情況,一般而言,反1的跌幅會大於報酬指數的漲幅。因為反1每年的減損有:1%的管理費、約2.5%的平時逆價差轉倉損失。(因為是與報酬指數相比,3.5%的除息逆價差損失就不用列入了,與大盤指數相比才須列入)
恬適生活 wrote:
以下就不用說明了....


2006/6/21-2008/12/1

s&p500報酬指數 -31.5%
(SH)ProShare放空s&p500ETF 45.4%
(SDS)ProShare2倍放空s&p500ETF 48.61%


SH表現很好,最主要的原因是這一段時間它光收利息就收到翻了,從放空賺來的利潤就還普通,2006-2007是最近17年間利率最高的一段時間

SH賣出S&P 500 INDEX SWAP給其他銀行的時候,每年可以收Libor rate的利息,它還把所有的現金拿去買T-bill,兩邊同時收利息

SH在2006/6-2008 共收了22%的利息,SDS收了33%的利息,比起來放空的利潤就普通,尤其SDS放空得來的利潤只有10%-15%,資產買高賣低的減損滿嚴重的


恬適生活 wrote:
呵呵呵...天大的...(恕刪)


恬適大,

最近中國高考題目:倖存者偏差現象

其實套用在股市相當好用.

在2016年買50反1的人,
我相信全都死光了.

你就算拿出再多的數據.

因為沒有倖存者.所以沒有人會信.
甚至有很多在8-9000點買進反1的人會來踢館.

就跟基金一樣.大家往往挑過去績效好的基金.

投入後就一直賠錢.

往往眼見都不是真的.


非常感謝樓上兩位大大先進的專業回覆(看到了又有點想哭了....)

還是要先說明,旨在"挑戰眾人已根深蒂固的觀念"(除息損耗,月/年損耗,不斷減損)
並非說"沒有內扣/損耗" (任何 ETF 都有經理費/管理費) !! 這點還需提一下 !!

有趣的是,版上許多做陸股正一,正二 ETF 的網友,或網路文章
從未提過/討論"在此波下跌中,正一,正二 ETF "內扣/損耗" 問題 ??? (所以是沒有囉 ?? )

======================

指數ETF旨在100% 跟隨標的,"損耗"應來自波動中的"乘積" + 經理人配置操作是否 100% 跟隨
,非無端失去,且應是有利有弊

======================

perryhs 大大專業的查出 SH 相關數值深表敬佩
但個人認為,重要的一點應是在於 SH 期間是否 100% 反向跟隨 !!!

其資金配置的目的也是在於此 !!! 讓"淨值每日 100% 反向跟隨" !!!
在這期間的"折溢價"中,也必有法人大戶做套利 !!!

故其"淨值"的績效也是在於"乘積",非其資金配置 (SDS 200% 反向跟隨亦是如此)

======================

n8362995 大大提到的,分述如下

"反1跟加權報酬指數相比會比較好看一點,因為反過來後比較不會落後太多。"

100 分!! 與 perryhs 大大 一樣都明確知道"加權報酬指數"才是真正比對標的 (版上唯二)
故我才再次提醒,要看 156F & 158F 兩張圖,就是"加權報酬指數"VS"反一 !!!

會貼出.....是真的懶了....

"反1總是在指數高點時減碼空單,在指數低點時加碼空單"

同樣的,正一,正二 也是如此,
"隨淨值增減,增減部位" !!

"報酬指數漲20%,反1的跌幅理論上應該小於20%"
其實就是簡單的乘積,1*0.9*0.9= 0.81 > 0.8 ; 156F & 158F 兩張圖 可參考,或之前貼出與小台的比較表

"報酬指數跌20%,反1的漲幅理論上應該大於20%"
一樣是簡單的乘積 , 1*1.1*1.1= 1.21 > 1.2

上述兩者,變數在於"淨值" 100% 反向跟隨與否

"1%的管理費、約2.5%的平時逆價差轉倉損失"
前者為已知,ETF 都有
後者則否(每月期貨獨立 / 轉倉手續費相對資本比例低 / 向投信求證(至目前是三大投信,還有三個尚未回應) / 結算當天有特別減損嗎 ? / 除息無損失也求證了)

P.S 之前提過"填息是必然" ?? 因為"一定會填息",所以反一"一定會減損" ?? 這是什樣的因果關係 ?!

文長,寫的累,看的更累,但為的也只是"實事求是"不是嗎 ?!


n8362995 wrote:
進入重點:
波動型態對T50反1的影響:


我沒買反1反2正2正3 但應該沒這麼複雜吧?
00632R 的操盤人 就是以0050單日報酬率反向為目標
那些空單加減碼/轉倉...等等 都是操盤人的責任
操盤人要盡量減少追踪誤差 達到淨值單日報酬率反向
假設 0050 是 100元 每日漲1% 連漲20天:
100*(1+1%)^20 = 122.019 漲 (122 - 100)/100 = 22%

50反1 的操盤人 就要做到每日跌1% 連跌20天:
100*(1-1%)^20 = 81.79 ==> 跌 (81.79 - 100)/100 = -18%
應該是這樣吧??

另外除息應該不會影響單日報酬率 可參考實際0050/00632R在除息日的單日報酬率變化

------

反1反2正2正3高手就是時機準
因為只要有盤整 價格就會掉:
假設 0050 是 100元 先漲1元 再跌1元 連續20次後 還是100元
但反1不會是100:
0050 --
day0=100
day1: +1, close=101, delta%=(101 - 100)/100 = 1%
day2: -1, close=100, delta%=(100 - 101)/101 = 0.99%
day3...
==>反1: 100*[(1-1%)(1+0.99%)]^20 = 99.6

(前面已算過 0050 先漲x元 再跌x元 連續n次後 價格不變 但反1乘積比會小於1)


"時機準"的另一個說法就是一般人不適合長期持有 因為有很大的機率會遇到盤整期
買反1反2正2正3就是要藝高人膽大
一個小問題請教版上先進,50反1會受到外資的買賣超而影響價格嗎?

今天大盤跌7點,50反1跌0.3趴。
0050漲0.12趴。
qena wrote:
一個小問題,50反1...(恕刪)


其實波幅拖累,我連算都不會算,因為加加減減,影響沒那麼要緊。

問題主要還是期指正逆價差,我看大家應該對期貨不熟,所以對正逆價差比較難理解。
上星期期指逆價差約30點,13:30分收盤我沒留意點數,應該是逆價差收斂近30點 ,等於大盤指數近平盤,期貨漲接近30點,近0.3%,T50反是期指反向,所以跌約0.3%。

T50反是個複雜的東西,不明白特性真的不建議操作。
如果9月底大盤跌50點,收11000,跌0.5%,T50反會不漲反跌,至少耍跌掉3.5%,跌破12元。
qena wrote:
一個小問題,50反1...(恕刪)


先回答 chalupa1 大大

"那些空單加減碼/轉倉...等等 都是操盤人的責任
操盤人要盡量減少追踪誤差 達到淨值單日報酬率反向 "

100 分!! 就是這樣簡單 !!
至於"績效"or"減損" 就是你所舉例,我常說的"數學乘積"!!

============

qena 大所提,就是我說過的"每一檔的數值"差!

比方說

00686R => 0.1 => 0.12%
00632R => 0.1 => 0.08%

久了這也是很大的差距(相對於加權報酬指數)
但...這也就是"所有 ETF 折溢價"問題,差太多會有法人大戶套利消除

==============

至於之前外資於初級市場大量申購反一的影響(之前高達上百萬張)
過往我提出,是為了"將資金停留於台股中,以利賺取匯差"or"等待進場"

此點彭總在最後一次理監事會中也已提到!!

===============
近日在探討反一過程中,讓我意會到外資要如何對此資金避險的作法,可參考看看!!

因為ETF淨值如果升了,則其曝險部位也需隨之上升
反之,跌了,則曝險部位也要下降

故當外資大量申購反一時,如何避開萬一大漲所造成的損失呢?!
因為反一資本上升,故也需將曝險部位調高

故外資可買進相對應數量的期指對沖來規避期間大漲風險!

===============

說的真....自從"連動債"這名詞出現,
個人就深深敬佩華爾街的金童們,

總是將簡單的事物,包裝成複雜的商品,創造出"新名詞"
讓人認為很專業/很高深

個人而言,"波幅拖累"就是簡單的"數學乘積"
有趣的是,個人記得在此專有名詞中,

解釋的是類似"ETF 與標的物在一段期間中的的漲跌幅差異" !!!
從來沒有談到"內扣/除息...etc.等減損"

但網路上卻不斷出現這樣的專有名詞來說明 ETF 的內扣/ 減損問題
除非我真的記錯了這名詞的解釋,也請糾正我的錯誤


文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 26)

今日熱門文章 網友點擊推薦!