個人研究觀察記錄篇(群聯篇)

群聯個人淺見覺得,現在大略就幾個問題:

1.信用風險問題
摩根暫放棄群聯 恐其他外資跟進
http://udn.com/news/story/7254/1884446
對於高價股而言,股價要往上推,必定是需要外資買盤,所以現在龍游淺水遭蝦戲,我覺得也滿正常的,畢竟對專業投資機構的外資而言,風險控管他們奉為圭臬。然而,一體兩面,當這些雜音消除時,外資的回補與追高行情也不會手軟的。

2.NAND Flash 明年將供過於求的疑慮
三星傳擬擴產,平澤廠將提前投產
http://technews.tw/2016/10/04/samsung-pyeongtaek-factory-nand-flash/
DRAM晶片價格持續走高
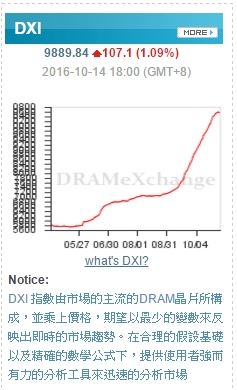
NAND Flash價格也節節高升,這樣的誘因下,廠商勢必爭相投入生產,造成市場供需又再次失衡,畢竟這樣的價格走勢太誘人了。
然而,去年第三季NAND Flash處於供過於求的格局時,價格差不多就是這價位,在不考慮信用風險下,這價位算是便宜區間了。

3.融資提高
這我倒覺得問題不大,本來高點回檔,就是會吸引搶賺反彈波的投資客,實屬正常現象,如果回檔這大且進入便宜區間了,還沒人敢買這才需要擔心。

結論:投資一定有風險,股票投資有賺有賠,動作前應詳思投資動機。
短期應該還有得磨,長期取決公司誠信;若相信公司,這價位委屈了,反之則...。

redcloud0518 wrote:
群聯個人淺見覺得,...(恕刪)


一、三點我還能接受~

但第二點的nand flash明年產能過剩和群聯也有關係?意思是群聯是nand flash製造商,專門賣nand flash,所以nand flash供給過剩,群聯就無法獲利,就像面板廠一樣?好像哪裡怪怪的,群聯不是買nand flash進來加上cf、sd、ssd、usb的控制晶片後做成成品賣給別人嗎(分一般消費和工業用)?所以才會有第一季買了一百億低價庫存,爽爽的在第三季賣不是嗎?如果nand flash產能過剩,群聯買進來的nand flash比較便宜,組一組就比較便宜的賣出來,那nand flash供給過剩有啥影響?


除非群聯現在手上還有100億的庫存,清不掉,明年nand flash供給過剩,nand flash價格下降,群聯就要認列庫存損失,但現在聽到的,好像是第四季都搶不到nand flash了,哪會有庫存過多,清不掉,造成庫存損失這件事?


明年nand flash產能過剩,nand flash的價格更低,那ssd賣的成本就更低,所ssd的需求就大爆發,試想你的電腦,筆電,別人ssd開機三秒就開好了,傳統的要開兩三分鐘,有人和你說ssd就比傳統硬體便宜了,你還要用傳統硬體嗎?所以我實在看不出來nand flash明年產能過剩對群聯有啥影響?


再說一次群聯三大生意項目
1、控制ic
2、消費用nand flash組成的產品cf、sd、ssd…等。
3、工業用nand flash組成的產品cf、sd、ssd…等。

去公司網站看一下有啥種類~~
http://www.phison.com/Traditional/Main.asp


快閃記憶體控制IC 消費性產品 工業用解決方案


你的第一點講的非常的正確,外資、投信他們就是專業的投資人,所以他們不能像一些相信潘董的人說不賣就不賣,或是說加碼就加碼,他們要對他們的客戶、主管負責,所以有任何不確定因素時,他們會調節手上持股,當沒事發生,他們買回來不會手上,這和我的做法相似~~
caspar1 wrote:
一家公司本益比除了...(恕刪)


你說每一季獲利平不平穩,潘董說過,2014年後就沒有在用了,所以你擔心的事也許根本不會發生,你不會看到群聯一季大好一季大壞,因為潘董說過,現在公司規模大了,控制ic及工業成品其實已經是很穩定了。看一下訪談,你如果整篇看完一篇,你不應該有這個問題。


現在的問題僅僅是你信或不信潘董講的話罷了,之前我也貼過了,在103年早就併曜成到子公司,最近才再併華威達與永馳到群聯~~~

東森財經記錄的群聯

https://m.youtube.com/watch?v=Bhyk5swXSB4


其實如果你不信任該公司的老闆時,你也不需要給他8~10倍的本益比了,如果我不信任該公司,我會給該公司0倍本益比。
Acer_kewei wrote:
一、三點我還能接受~...(恕刪)


可能是我沒有表達清楚,讓ACER大誤會了
http://udn.com/news/story/7254/1842228
第二點是想表達產業的前景趨勢疑慮,報價透漏著市場供需的力道。然而,太極端的走勢會破壞原本的供需市場,造成不確定的預期效用,導致市場超買或超賣的情形,會讓原本穩定的營收可能產生短暫成長或衰退結果。
結果證明潘董的經營能力與趨勢判斷方面,的確滿值得肯定
至於誠信方面的信任度,就是現在投資者對於風險報酬率的選擇而已了


NAND Flash價格也節節高升,這樣的誘因下,廠商勢必爭相投入生產,造成市場供需又再次失衡,畢竟這樣的價格走勢太誘人了。
然而,去年第三季NAND Flash處於供過於求的格局時,價格差不多就是這價位,在不考慮信用風險下,這價位算是便宜區間了。

=>看了三、四遍後,再去對一下去年第三季群聯的股價,你是想表達,就算nand flash就算產能過剩,群聯的股價也差不多是現在這個價位了,所以不考慮信用風險(起不起訴之類的),股價算是便宜。


因為之前有一個人就用了"3D NAND拉警報?廠商投資一窩蜂、明年產能恐爆發",說這樣群聯獲利就會變差,所以一時之間我的大腦的系統一就直接做決定了,以為你是和上次那個人一樣的問題~~


所謂的系統一,系統二,可以參考快思慢想這一本書,是一本好書~~~

https://www.managertoday.com.tw/articles/view/50905


系統一可以提供毫不費力、自動產生的印象,所以系統二經常就「省事地」採納了系統一的建議來過日子。

Acer_kewei wrote:
NAND Flash...(恕刪)


沒錯就是這意思!
表達不清,讓您誤會了
早上看了慧榮的財報後,新聞標著第三季創新高,我一時看了慧榮的第一、二、三季的獲利,

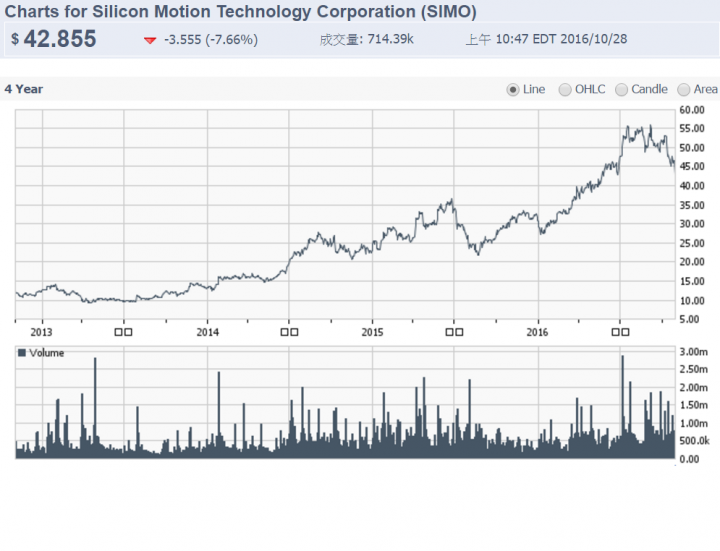
第一季的 0.68 美元->第二季 0.86 美元->第三季->1.07美元,然後慧榮說第四季會季減9%至14%,那好歹也能賺0.9美元,我心理想表現還不錯,系統一告訴我,應該adr會漲,結果晚上看美股adr看慧榮大跌,我不禁好奇為啥?看了慧榮四年的股價圖我就秒懂了,2014->2015股價漲一倍,2015->2016股價又漲一倍,如果獲利、營收不能成長,股價當然會被教訓,所以美國的美析師應該是在教訓第四季會季減9%至14%這件事,分析師應該是希望季增10~20%的。


為什麼忽然說慧榮?沒有主要的原因,單純是好奇心使然,只是覺得為啥獲利創新高,股價大跌7~8%~~~


我在想,為啥慧榮這兩年獲利的成長幅度這麼驚人,相較於群聯,群聯不過是2014->2016年 eps 17->20.48->22.x,成長是還不錯,如果是ssd需求大爆發,控制晶片大爆發,那理論上群聯應該也要這麼猛,我想如果沒有徹底的去研究慧榮,應該不會知道慧榮和群聯的生意模式或是競爭力到底差在哪?
慧榮科技 2013 年第三季財報,單季營收約5,713萬美元,季減2%。第三季毛利率48.8%
慧榮科技 2013 年第四季財報,單季營收約5,249萬美元,季減8%,第四季毛利率同第三季,維持在48.8%。

慧榮科技 2014 年第二季財報,單季營收約 6,941萬美元,較上一季大幅增加31%,毛利提升至52.2%
慧榮科技 2014 年第三季財報,單季營收約 8,656萬美元,較上一季大幅成長25%。提升至52.9%
慧榮科技 2014 年第四季財報,單季營收約 8,050 萬美元,季減 7%。第四季毛利 52.5%

慧榮科技 2015 年第二季財報,單季營收 8,721 萬美元,季增 8%。第二季毛利率 51%
慧榮科技 2015 年第三季財報,單季營收 9,540 萬美元,季增 9%,第三季毛利率 51.6%
慧榮科技 2015 年第四季財報,單季營收 9,804 萬美元,季增3%。第四季毛利率50.1%

慧榮科技 2016 年第一季財報,單季營收 1 億 1,268 萬美元,較前一季增加 15%,第一季毛利率 50.6%
慧榮科技 2016 年第二季單季營收 1 億 4,069 萬美元,季增 25%,第二季毛利率 48.4%
慧榮科技 2016 年第三季財報,單季營收 1 億 5,858 萬美元,較前一季成長增加 13%,第三季毛利率 48.9%


慧榮科技 2016 年第四季預估 2016 年第四季營收將季減 9%~14%,毛利率介於 48.5% 至 50.5% 之間。


早上花了一點時間找了一下慧榮的營收,獲利的成長曲線,2013年的第四季營收5仟萬,2016年第三季1億5千萬,營收成長三倍,難怪股價可以從5~10元翻到52元,2016年第四季是首次慧榮說會季減的季度,季減9~14%,那營收就回到第三季的1億4仟萬了,對於這種高長的的公司,一旦不成長了,外資教訓股價真的也是不手軟。


其實我也觀察到一個重點,慧榮的毛利率2014到2015年是下降1個百分點的,群聯2014到2015年16.9%->20.5%,2016年慧榮毛利率變48.X%, 群聯2016年毛利率還是維持在19.4%左右,看來慧榮是拿讓利一些毛利率來衝高營收,群聯成長幅度沒有這麼誇張,所以毛利率還是一直能維持住,群聯2013年年營收321億,2015年年營收371,大概就是成長20%左右,慧榮則是已經300%了,我真的還蠻好奇慧榮怎麼辨到的。


我想群聯應該請個產業分析師好好的分析慧榮一下,看慧榮到底怎麼辨到的,才能複制慧榮成功的經驗。我觀察,因為群聯的老闆出身於工科,所以對於財務、業外的操作似乎不會很深入,大概腦筋都是動在本業上,技術上,我想如果在當nand flash界的鴻海,應該要好好的學習一下鴻海怎麼去擴張的,有時候群聯不願意把股本變大,稀釋獲利,但如果一直這樣,公司規模就不會像鴻海一樣一直一直長大,大到很恐怖,郭董的有本事擴大股本,還有本事維持獲利,這才是擴大規模厲害的地方。
----------------------------
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 106)

今日熱門文章 網友點擊推薦!