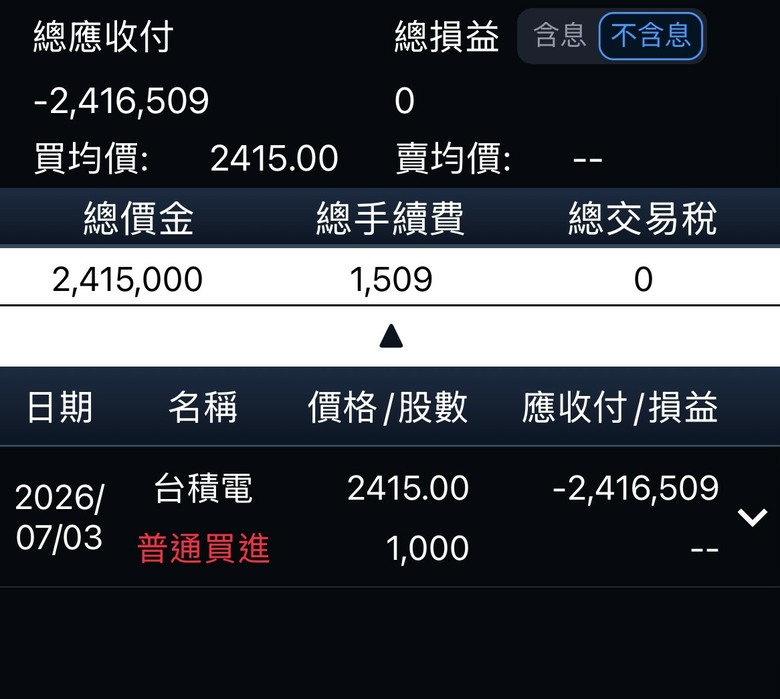
KingDavid520 wrote:台股義勇軍大舉進場抄底,應可保住2400整數關卡 台股義勇軍 強 強 強 外資大賣890億元,台股只小跌274點(0.58%) 照這個趨勢演下去,年底不上5萬5都不行 換算台積電,大約3000 ~ 3300 台積電收盤2465元
KingDavid520 wrote:台股義勇軍 強 強 ...(恕刪) META出租多餘算力一事,竟然也能驚動AI市場,真是莫名其妙。META不論是在大語言模型或自研晶片競爭上都算後段班,大幅落後OpenAI、Anthropic、Google、AWS,短期內也看不到改善跡象。眼看燒了那麼多錢在AI上,卻看不到明顯回報,只好把算力出租,先解決資金短缺的燃眉之急。之前馬斯克已經把多餘算力出租給Anthropic,原因也是xAI的Grok競爭力不如預期。趁著回檔,又小補一張。持股水位上升到97.41%今日外資賣超777億元,台股上漲36點,收46780 台積電收盤2445元
KingDavid520 wrote:META出租多餘算力...(恕刪) 真理 3500、野村3425、瑞銀3400、麥格理 3380、里昂 3330 、瑞穗 3000、高盛 3000 2027 年需求動能續強!高盛重申買台積電,目標價上看 3,000 元高盛預期,到 2027 年底,台積電 N3 與 N2 製程的月產能將分別達 20 萬片與 14 萬片晶圓,較先前預期的 19 萬片、13 萬片高;後段封裝部分,2027 年 CoWoS(包含 WMCM)月產能預估由原先的 25 萬片上調至 28 萬片。該公司 2027 年資本支出預期由原先的 700 億美元,上調至 780 億美元。高盛指出,預期台積電 2026 至 2028 年毛利率將分別達 66.9%、66.8% 及 67.3%,高於先前預估的 64.9%、64.7% 及 66.5%。毛利率改善主要受惠於更佳的產品定價、更有利的產品組合、持續維持高產能利用率,以及生產效率持續提升,預期大致抵銷海外晶圓廠投產對毛利率造成的稀釋,且海外設廠的負面衝擊預期較市場原先預期輕微。高盛也預估,台積電 2026 至 2028 年美元營收將分別年增 39%、32% 及 28%,反映成長動能持續強勁,同時也將目標價由 2,750 元上調至 3,000 元,重申買進。外資瑞穗證券上修台積電先進製程與先進封裝產能瑞穗將台積電2026年的CoWoS封裝月產能預測從原先的12萬片上修至14萬片,2027年更從17萬至18萬片調升至19萬至20萬片。在先進製程方面,預期N3(3奈米)月產能將在2026年達到17萬片、2027年達20萬片。N2(2奈米)月產能則預計在2026年達9萬片、2027年增至15萬片,並於2028年達到20萬片。此外,更先進的A14製程預計在2027年月產能達1.5萬片,2028年達4萬片,顯示最先進世代的晶片將在2030年前投入實質的量產。瑞穗預測台積電在2026年將為輝達生產63萬片CoWoS,並在2027年因Vera CPU與Rubin架構的需求帶動下,躍升至100.5萬片。聯發科(MediaTek)的CoWoS預估量也因Google TPU需求強勁,從9.3萬片幾近翻倍上修至18萬片;而博通(Broadcom)2027年的預估量則微幅下調至42.5萬片。然後,到2027年,輝達Vera CPU的產量預計將超過700萬顆,AMD Venice CPU達500萬顆,Google與AWS的CPU也將分別超過400萬與300萬顆,微軟約為100萬顆,Meta則為10萬至20萬顆。除了高盛預期2027年CoWoS產能高達28萬片存疑外,其他應該都符合預期 台積電應該是20萬片,另外8萬片應該是日月光、Amkor....等廠商所貢獻。瑞穗的CPU預測則遺漏了高通和ARM,應該也都有百萬顆實力,Meta是唯一魯蛇無誤
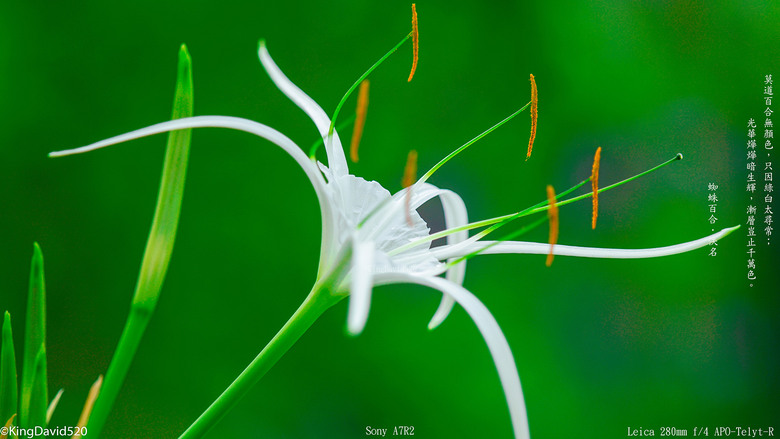
KingDavid520 wrote:周末賞花,周一再戰...(恕刪) 蜘蛛百合也開了 功力退步,貼舊照充數 蜘蛛百合6片花瓣間有花蹼相連,花瓣細長優雅、花蹼吹彈可破,最美麗的是白綠漸層的花絲,晶瑩透亮,美不可言。