勞退操作績效出乎意料的好


Ruth2011 wrote:
關於保證收益,有點...(恕刪)


我之前和本帖前面都說過了 這裏有陷阱

https://vision.udn.com/vision/story/7658/736809

http://www.coolloud.org.tw/node/59865

實際的運作是你有 AC1和 AC2兩個帳戶同時計算勞退新制收益

以你舉的例子, 你用自然人憑證只能看到 AC2帳戶 ( 以及部份的 AC1 )

AC1是 本金 * 107% * 86% * ...........

假設歷年來兩年定存利率皆為 1.2%

你的 AC2會是 本金 * 101.2% * 101.2% * ........

到你提領時才實際比較 AC1 和 AC2誰高

所以事實上 一旦未來有一年大虧 的確會吃掉以前的獲利

不可能會是 107% * 101.2% * .....

如果那麼好 四大基金怎麼敢護盤
creamlemon wrote:
我之前和本帖前面都說...(恕刪)


本來就是如此啊! 我在10樓有PO實例。

dlin888 wrote:
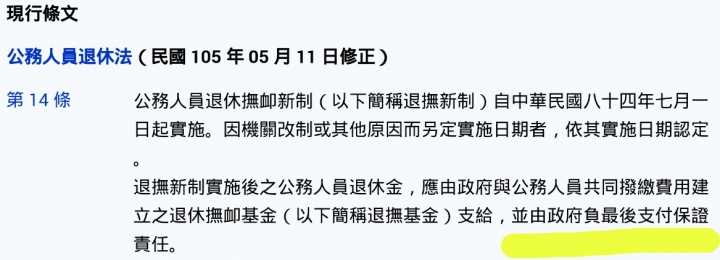
最低不得低於保障收益!
問題是這個保障,你相信嗎?

相不相信看個人,但目前發生的事實就是,(連已退休公教人員的退休金都能砍.)

已經入法的都能推翻不算了...保障?


a290861 wrote:
除此之外提撥還能節...(恕刪)

比我今年好
今年操作股票太早停損又選錯幾檔不太漲的股票

qena wrote:
都不知道要退休時還有沒有得領,現在就在說勞退基金賺多少...(恕刪)


如果您是94/7/1以後進入職場,您一定要使用新制勞退,也就是公司額外提撥你月薪級距的6%,存進你個人退休帳戶,自己還可再提1~6%進去,這筆錢保證不會丟,除非中華民國倒掉,後續政府不承認。

新制勞退最快可從60歲開始提領,一直領到84歲為止,假設你公司提撥+個人提撥總額是100萬,60歲時開始領,平均每月可領3472元,當年的績效如果超好,你就會領超過3472很多,如果當年績效不好,你就領3472加計2年期平均定存利率。

基本上勞退每年績效都超高,沒退休只是帳面好看,如果當你退休60歲要領,前一年股災,績效就只剩兩年定存利率而已。

"NIKON D200"+"12-24 F4"+"24-70 F2.8"+ "50mm F1.8"+"70-300G VR" +SB800
luzibin wrote:
如果您是94/7/1...(恕刪)


如果是申請月退只能領到84歲嗎?什麼時候有這條規定的啊?

每月3472?那不就比國民年金少?
鼓勵年輕人前仆後繼地買股票就不怕垮了,,,,,
qena wrote:
如果是申請月退只能...(恕刪)


勞工有兩筆退休年金,這是老闆每月幫你提撥6%勞退新制的有期限退休年金,不是勞保的領到死退休年金.
Phoenix01 wrote:
舊制勞工退休基金
97年度 2008 -9.3734
98年度 2009 13.4012
99年度 2010 2.1135
100年度 2011 -3.5329
101年度 2012 4.4992
102年度 2013 6.5813
103年度 2014 7.1930
104年度 2015 -0.5847
105年度 2016 4.1700
106年10月2017 7.5963 ...(恕刪)

高潮之後來低潮。明年,不樂觀?
michaelliupac wrote:
勞工有兩筆退休年金,...(恕刪)


了解了,只是存100W才月領3472好少,而且只能領到84歲,看起來又是莊家贏。
文章分享
評分
評分
複製連結

今日熱門文章 網友點擊推薦!