魯拉拉拉 wrote:
其實我是這麼打算10...(恕刪)
0050適合長期投資的人,等退休後享受漲幅
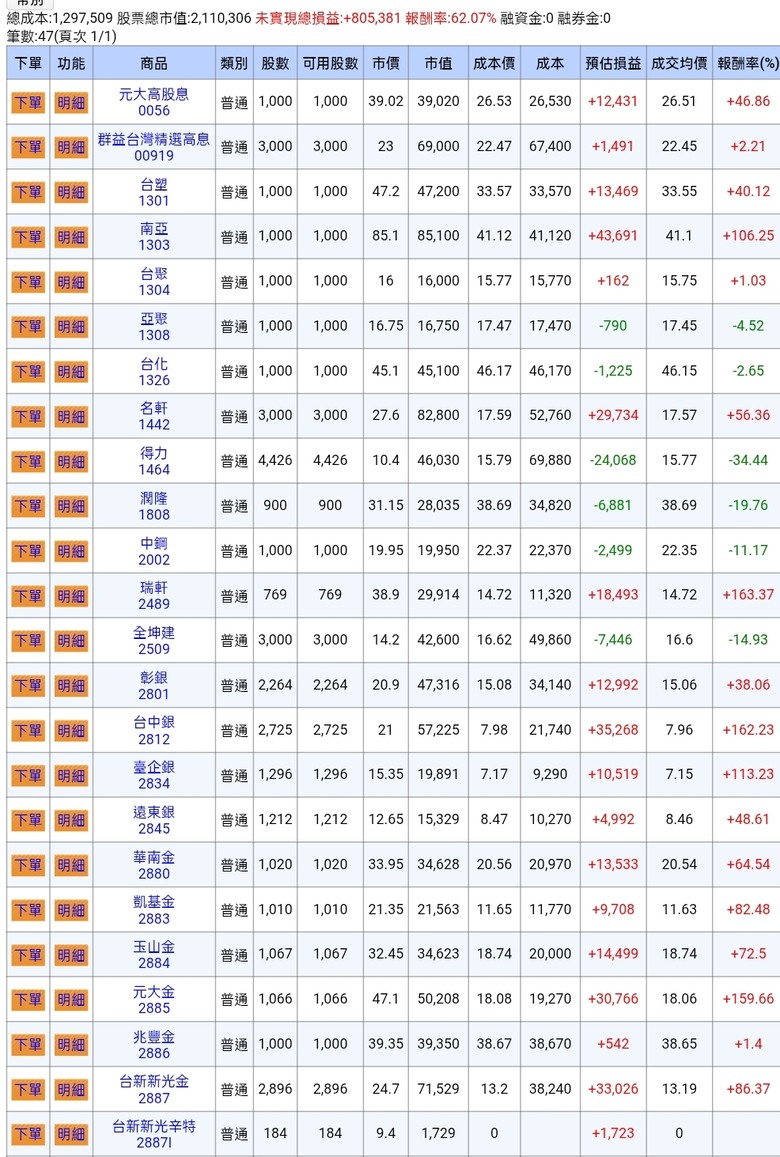
0056適合一直持續要用錢的人
參考 :
0050 與 0056 這兩者代表了兩種截然不同的投資邏輯:「資產增長」與「現金流管理」。
以下針對這兩者的特性與適合的場景進行深度解析:
## 0050(元大台灣50):追求資產規模的最大化
0050 追蹤的是台灣市值前 50 大企業,其成分股(如台積電、聯發科等)多具備高成長性與國際競爭力。
複利效應: 對於離退休還有 10 年以上的人來說,0050 的主要優勢在於價差(資本利得)。由於權值股會將盈餘再投資以擴大經營,股價長期增長的潛力通常高於高股息類產品。
稅務與成本優勢: 0050 的配息率通常較低(約 3% - 4%),這意味著投資人不會每年被迫領取大量現金而被課徵二代健保補充保費或綜合所得稅,能讓資金更有效率地留在市場裡滾動。
退休策略: 退休後若需要生活費,可採取**「自製現金流」**的方式,即每年賣出 3% - 4% 的持股。這樣做通常比單純領配息能保有更多的本金增長空間。
## 0056(元大高股息):建立穩定的心理支撐與生活費
0056 篩選的是預測未來一年現金股利殖利率最高的企業,核心邏輯在於「分配利潤」。
心理安定感: 許多投資人在面對市場波動時,若沒有看到現金入帳容易感到焦慮。0056 的配息機制提供了一種「落袋為安」的感覺,適合對現金流有即時需求的人。
替代薪資: 對於已經退休或需要支付固定房貸、生活開銷的人,0056 就像是一份自動撥發的月薪(尤其現在改為季配息),能有效對沖生活成本的壓力。
風險特性: 高股息企業通常進入成熟期,成長動能可能不如權值股,因此在台股大牛市時,0056 的總報酬率(價差 + 股息)往往會落後於 0050。