甄士隱 wrote:
另外,比較一下規避二代健保先賣出一趟,再買回股票的成本差異:
a.不賣股票:支付二代健保補充費100萬(股息) x 1.91% = 1.91萬元
b.先賣出股票,待除息後再買回:2000萬(股票) x 0.1425% x 2 (賣/買手續費) + 2000萬x0.3%(交易稅) = 11.7萬

不考慮其他收入的話,單純領取100萬的股息,不只要繳補充保費,還有一項所得稅要繳納,100萬的級距是12%。(不過股利可扣抵稅額還可以扣掉一些啦)
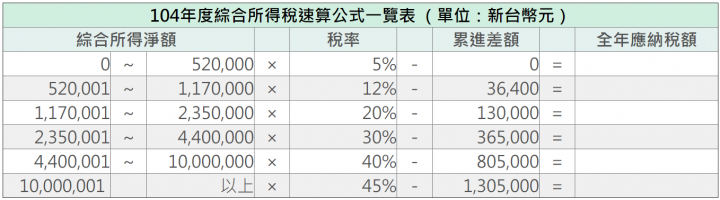


ps.如果還有其他收入的話,那級距還要往上。
如果在民國90年,這個問題就簡單了,三年期定存5.1%

46歲好歹經歷過利息十幾趴的年代,SARS房價崩跌,金融海嘯,房價大漲,這種種的事都說明,沒有事是不變的,眼前的5%也是假的

這就是風險,現在如果有個吸金集團跟你保證5%甚至10%,很快,你的3000萬就會被騙光了

又怕麻煩,膽子又小,又沒主見,我是很擔心要是這筆錢沒了,你的人生就毀了

不生病的話,人需要維持生命的錢其實很少,不想磨自己的財商還是1%的定存加減存,不要去想甚麼5%的夢啦

Ambroise wrote:
目前職場到一個瓶頸...(恕刪)


%數越高風險越高...

股票是個很好的選擇

有時候一天就30%起跳..

很刺激

Ambroise wrote:
有 2500 ~ 3000萬現金...(恕刪)


算2500萬*.0112=28萬
每月有23333元可以花
既然不工作,在家開銷就小
一個月花20000再存3333
到死再增加160萬

這是唯一完全沒風險的辦法


兩三千萬就夠當退休養老金了吧@@

是我太沒志氣嗎...
vu84vu wrote:

不考慮其他收入的話...(恕刪)


有收入繳稅是理所當然的,若利息收入100萬來計算,無薪水,單身,無撫養。一年繳的所得稅是4萬元。
加上二代健保補充費,仍然比賣光股票,再買回股票來得少啊!

別想這麼多了,就0056
拿去買房

Ambroise wrote:
目前職場到一個瓶頸...(恕刪)
這麼多本金,建議可以參考老農夫的存股術,不用去管台股位階。
問世間敗家為何物,直教人生死相許~~
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 7)

今日熱門文章 網友點擊推薦!