個人積分:1620分
文章編號:93372899
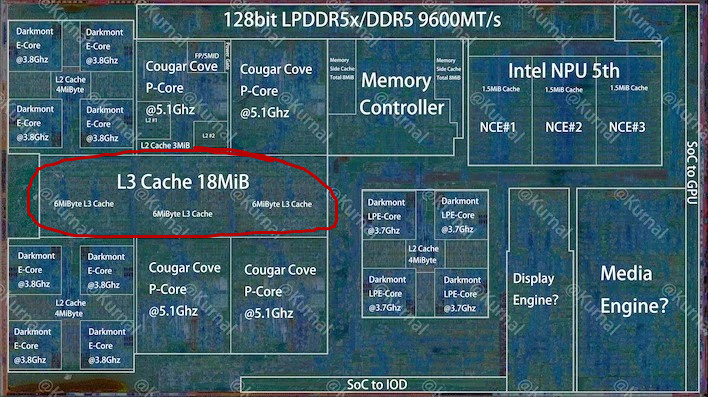
amd 4+8 这种型态给32mb的l3缓存,实际上4个zen核分16mb, 8个 zenc核分16mb
也就是每个zen核分到4mb l3缓存。
而那个单ccd 12个zen核的产品总共48mb的l3 缓存,同样是每个zen核分到4mb的l3缓存。
所以那个单ccd12个zen核的产品 ipc也不会比较高。
另外缓存对amd cpu的ipc提升并不会增加很多 ,实测显示 zenc核和zen核的ipc差距很小。而即便l3缓存增加4倍的x3d,其ipc也只是增加8% 说明这东西很容易陷入边际效应递减的情况
而intel处理器方面缓存同样一定程度影响ipc
比如换上更高内存频率的pantherlake 在跑r24时的分数明显比285h高。而测r23时,差距则明显缩小。
说明不同场景下内存频率会对性能产生不同程度影响,目前r23对内存频率敏感性较低,r24 较高,r26更高,geekbench 更高
而内存频率跟l3缓存大小有着明显的平替关系。l3缓存越大,访问内存的频率就会减少,对应的对内存带宽的要求就越低,反之亦然。所以同理,提高intel 现有的核心l3缓存同样能够带来更大性能提升 也同样会出现边际效用递减的情况 当然这取决于不同的使用场景。所以那个bllc版的novalake也会比标准版的拥有更高ipc


個人積分:1620分
文章編號:93373384
個人積分:1620分
文章編號:93373473
你不是一个核心 吃32mb的缓存吗? 怎么没刷出更高单核分数?
先解释啊
总的有个理由为什么是这样吧
讲一堆理论的东西实测就是证明不起作用
同样, 以intel的例子 lunarlake的 才多少l3啊, ipc有输36mb 的285hx吗?
都是共享了。所以给你更多共享缓存能换来更强ipc吗?
能吗?
在哪里吵半天, 至少拿出一个能证明共享缓存总缓存能拔高ipc的证据出来
事实缓存只有一种情况能能提高ipc=那就是均分过后的那个数值变大, 只有那种况才能提高ipc
这说明缓存运作的机制跟你在哪里叫半天是不同的
最大的可能就是缓存距离的问题。
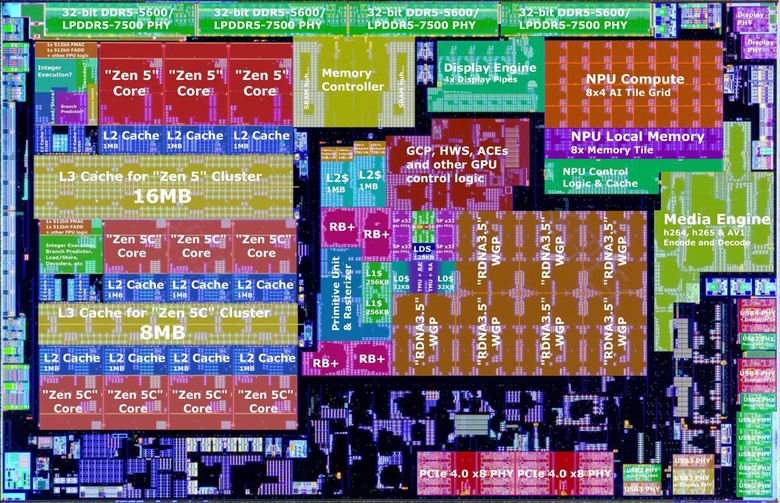
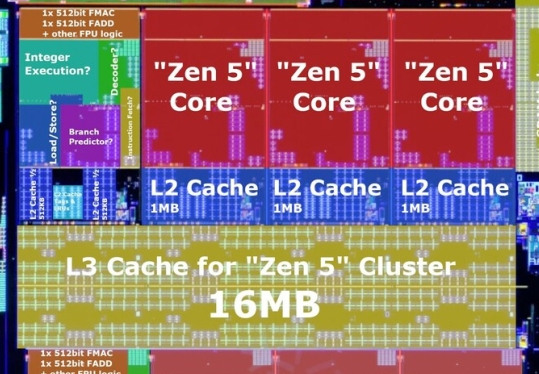
这是hx370 , 他的zen5核部分实际能共享的只有16mb缓存。4个zen5核共用。
在那边吹贡献缓存如何如何的? 解释一下现在zen5 一个ccd 32mb的l3 下ipc怎么没有吊打hx370的zen5核?
他的ipc有低于 9955hx 那些处理器吗? 完全没有甚至一模一样。
而知道为什么hx470 单核 频率提高2% ,性能提升5%吗? 最大的可能就是换了更快内存

個人積分:1620分
文章編號:93373528
個人積分:1620分
文章編號:93384334
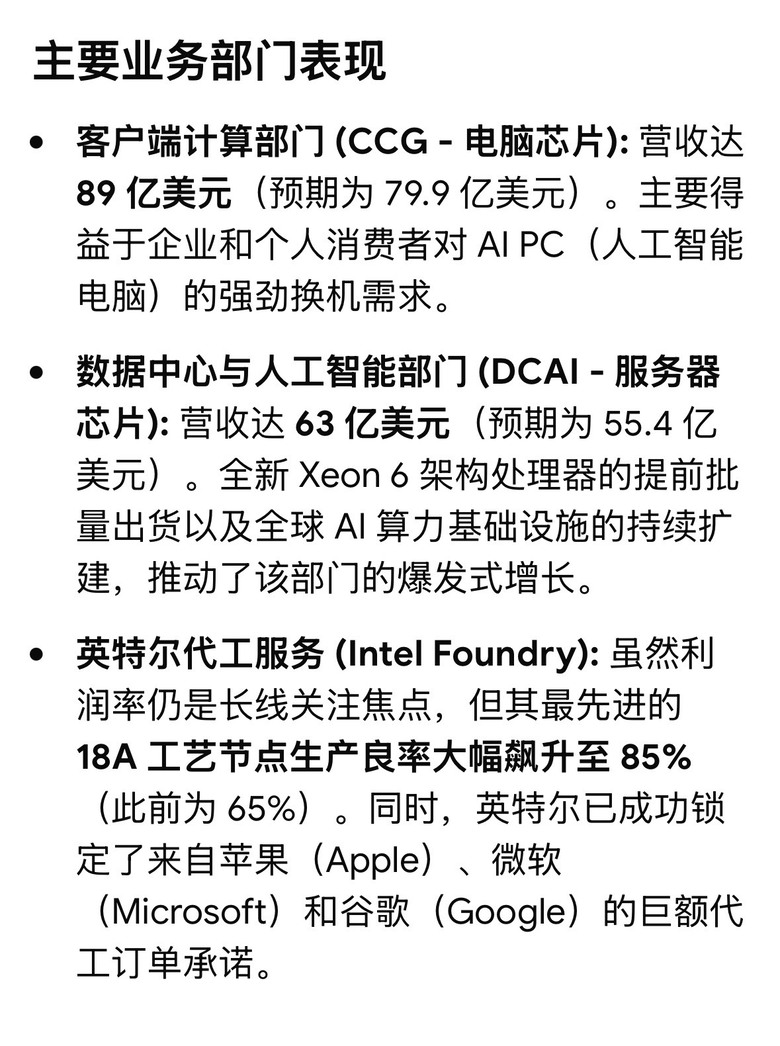
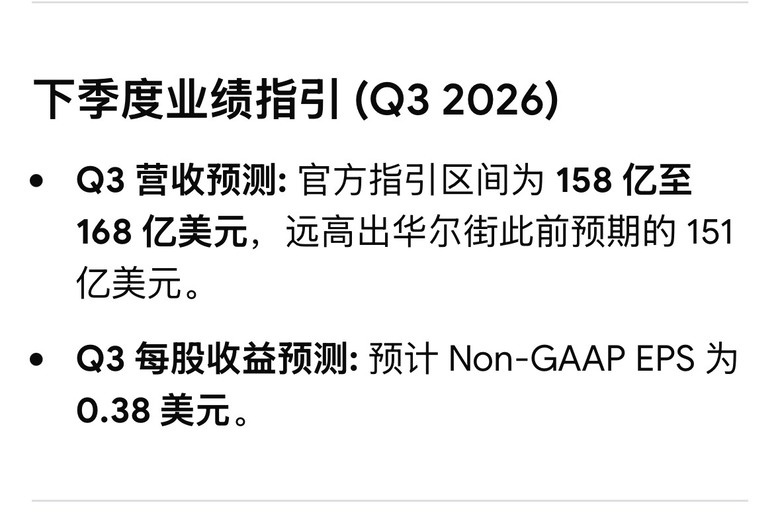
英特尔将于7月23日发布第二季度财报,但面临一个特殊难题。韦德布什证券预计公司财报数据表现强劲。
不过这家投行并不确定,靓丽业绩是否足以推动股价上行。
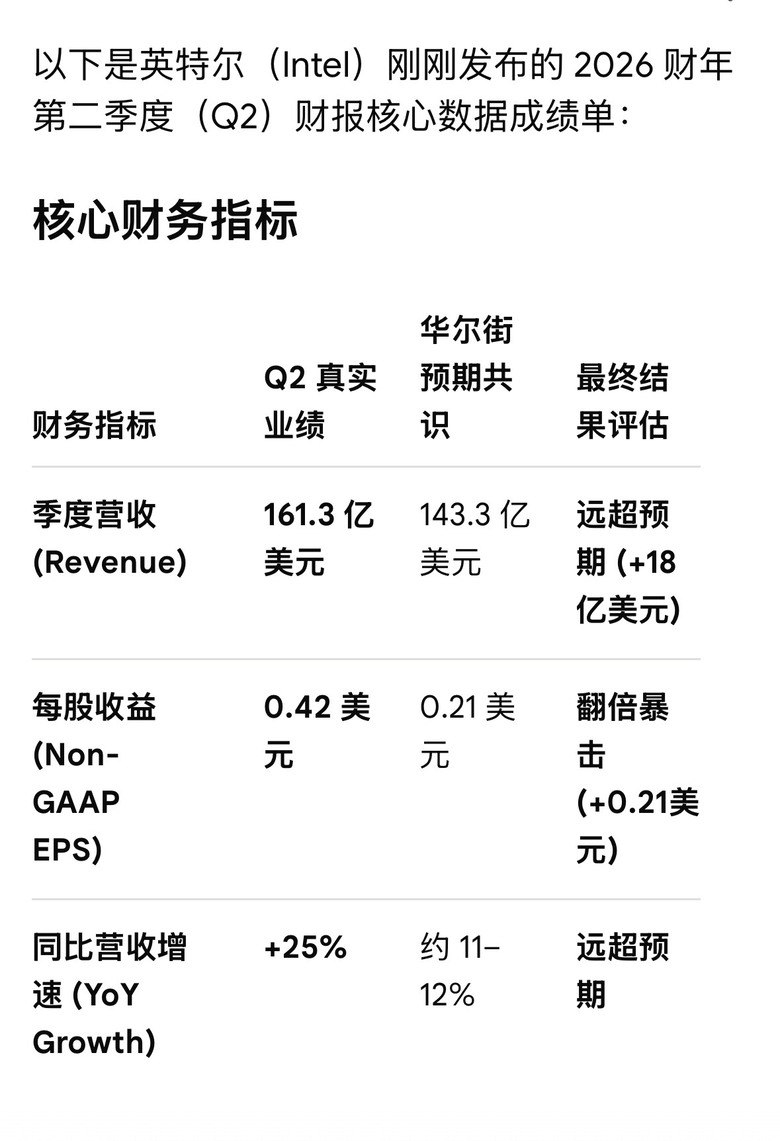
韦德布什分析师马特·布莱森在致客户研报中表示,英特尔营收、利润率有望大幅超出市场预期,第三季度大概率延续这一态势。
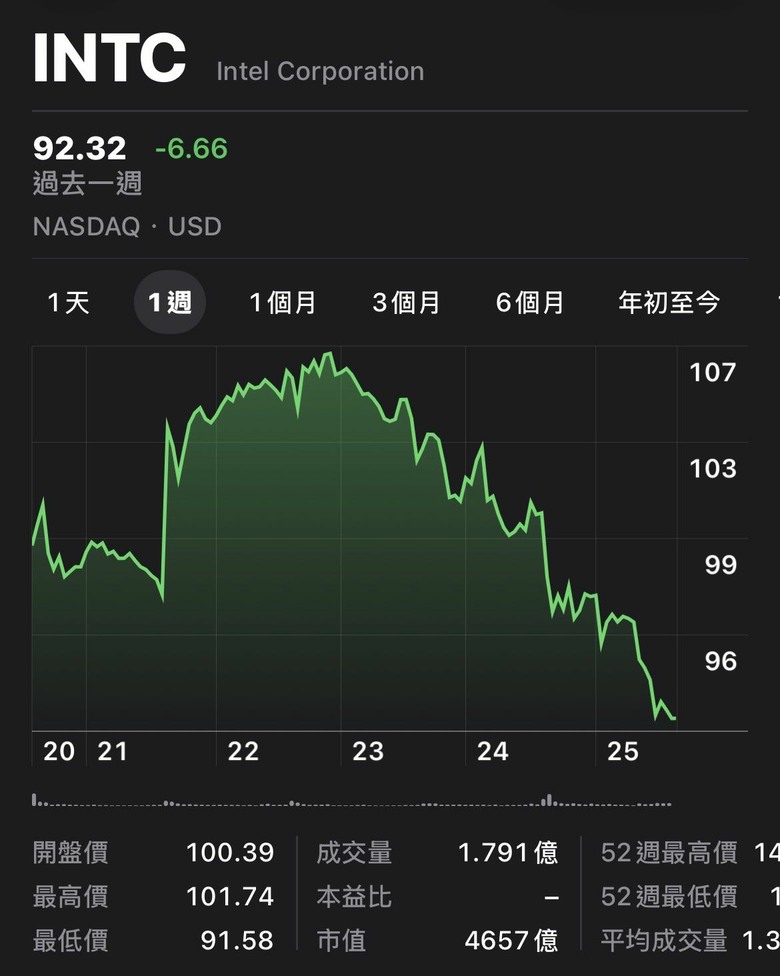
他维持英特尔中性评级,目标价95美元。该目标价与财报发布前英特尔当前股价基本持平,意味着即便业绩有望超预期,韦德布什也认为股价上行空间有限。
上一季度英特尔已经树立了较高基准。根据Barchart数据,公司4月财报超出华尔街预期,数据中心业务营收同比增长22%,财报公布次日股价大涨23.6%。
自此,投资者形成预期:英特尔每次财报都将带来亮眼行情,这也抬高了7月23日财报的博弈门槛。
布莱森指出,台积电的走势是他保持谨慎的原因。上周台积电交出创纪录利润、上调全年业绩指引,但股价依旧走低;经历长达一年的大幅上涨后,板块估值已经处于高位,投资者选择落袋为安。
布莱森写道:即便业绩大幅超预期、销售重回加速通道,也难以阻挡半导体板块整体遭遇抛售。
布莱森称,紧张局势升温、市场对美联储后续政策带来的通胀担忧,进一步加剧了市场不安情绪。
市场愈发担忧超大规模云厂商的数据中心投入何时能够实现回报,进一步加剧板块压力。即便如此,布莱森认为相比台积电、英伟达,英特尔更容易受到大盘波动冲击——其估值远高于自身历史中枢与行业同行水平。
布莱森预计,英特尔数据中心业务销售额环比增长10%、同比增长40%,部分动力来自产品定价走强。
他在研报中提到,本季度芯片平均售价实现两位数涨幅。定价能力至关重要,说明在新一代芯片全面量产爬坡之前,英特尔已经具备涨价空间。
英特尔一方面利用成熟工艺支撑服务器芯片业务增长,同时推进先进18A工艺量产、扩大PC芯片产能。布莱森称,18A工艺量产进展优于此前预估。
布莱森表示,尽管PC整体销量不及预期,但PC芯片售价保持坚挺。
这一趋势有望延续至第三季度,英特尔营收超预期的概率更大。
受益于强劲定价水平,公司利润率同样将显著高于此前市场预期,布莱森预计该态势还将持续数个季度。
数据显示,英特尔股价自52周低点18.97美元一路反弹至约95美元,是今年标普500成分股中反弹力度最强的个股之一。
行情巨变之下,股价逻辑早已不同于一年前;彼时只要业绩超预期,股价就能顺势走高。如今市场评判标准显著抬升,布莱森给出的目标价也反映了这一变化。
TipRanks数据显示,期权市场定价反映,财报前后英特尔股价波动幅度或将接近15%。
华尔街分析师平均目标价接近107美元,显著高于布莱森给出的95美元。二者差距表明,尽管认同本季度业绩向好,但他相比市场主流观点更为保守。英特尔今年新一轮裁员带来成本缩减,有望持续支撑第三季度利润率。
个人认为相比客户端和伺服器。更加该注意intel fab工厂的财报变化。上季度fab亏损为23亿。这季度的亏损情况是否有大幅减少18a替代n3b的带来的fab营收是否开始显现在业绩上。如果亏损大幅减少甚至开始出现转亏为盈的迹象那将会大幅带动intel股价的回升。因为这意味着intel即将迎来除了pc和伺服器以外,第三个营收引擎。后面的18ap,14a 已经先进封装如果顺利按照计划落实讲真正引来属于intel自己的代工业务。
個人積分:1620分
文章編號:93389160

個人積分:16826分
文章編號:93393129


個人積分:2861分
文章編號:93423353
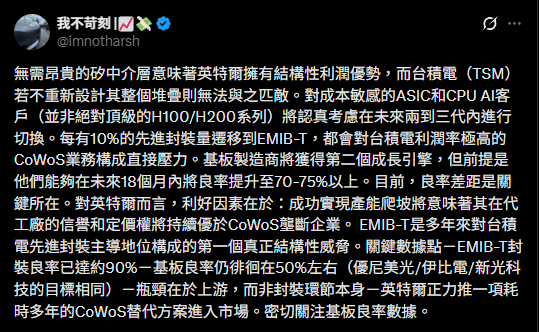
台積電(2330)競爭對手英特爾(Intel)先進封裝技術取得新進展,旗下EMIB-T封裝良率據報已逼近90%,成本更比台積電CoWoS低5成,並預計2027年開始大規模提供封裝服務。隨著人工智慧晶片帶動先進封裝需求成長,英特爾力拚以價格與架構優勢搶攻AI晶片客戶,市場關注台積電CoWoS領先版圖面臨的新競爭。
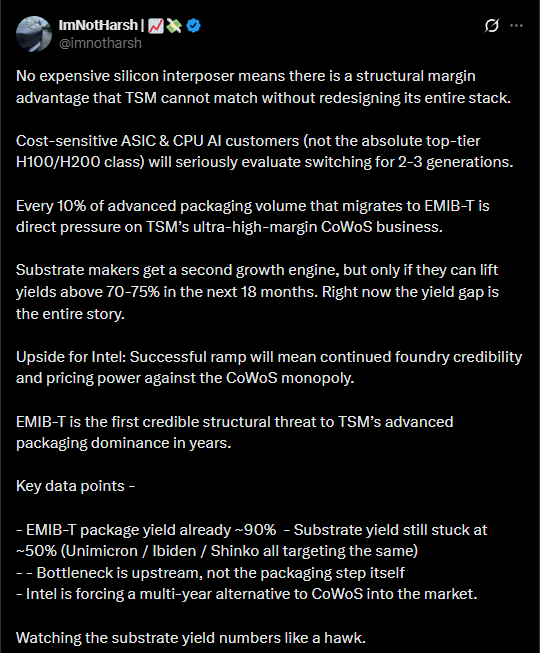
外媒《WCCFtech》引用爆料客ImNotHarsh說法指出,英特爾EMIB-T不需使用成本高昂的大面積矽中介層,因此具備結構性的成本與利潤優勢,整體成本比台積電CoWoS低5成。價格敏感度較高的AI特殊應用晶片與伺服器處理器客戶,未來數個產品世代可能評估採用英特爾封裝方案。
EMIB全名為嵌入式多晶片互連橋接技術,主要透過嵌入有機基板的小型矽橋,連接封裝內的多顆小晶片。高密度微凸塊僅設置於小晶片與矽橋連接區域,不必像傳統先進封裝般配置大面積矽中介層,有助降低材料用量、封裝複雜度及生產成本。
EMIB-T則在矽橋內加入矽穿孔,讓電力與高速訊號能從封裝底部垂直向上傳輸,直接連接上方處理器或記憶體,不僅提升訊號傳輸效率,也可支援3D堆疊,瞄準AI加速器、高效能運算與客製化晶片需求。
報導指出,英特爾規劃2027年大規模供應EMIB-T服務,目前封裝良率已逼近90%,但距離順利放量仍有一道關卡。EMIB-T基板良率目前僅約50%,成為限制產能擴張與商業化速度的主要瓶頸。
EMIB-T基板由多項零組件構成,包括設有精密凹槽、用來放置矽橋的有機面板,以及壓合在矽橋上方的介電增層與味之素增層膜,另包含具備矽穿孔的矽橋。相關基板供應商包括日本揖斐電(Ibiden)、新光電氣(Shinko Electric)、台灣欣興(3037)及奧地利奧特斯(AT&S),其中揖斐電被列為主要供應商。
欣興近期表示,EMIB-T仍處於早期發展階段,目前首要工作為加快產能提升並改善良率。從市場角度觀察,封裝良率逼近90%,有助英特爾強化晶圓代工與先進封裝競爭力;不過基板良率仍卡在50%,代表大規模量產與穩定供貨能力尚待驗證,短期內尚不足以直接撼動台積電CoWoS既有訂單與產能優勢。
個人積分:2861分
文章編號:93423427
個人積分:16826分
文章編號:93423958
cruiseton wrote:
台積電(2330)競爭對手英特爾(Intel)先進封裝技術取得新進展,旗下EMIB-T封裝良率據報已逼近90%,成本更比台積電CoWoS低5成,並預計2027年開始大規模提供封裝服務。隨著人工智慧晶片帶動先進封裝需求成長,英特爾力拚以價格與架構優勢搶攻AI晶片客戶,市場關注台積電CoWoS領先版圖面臨的新競爭。
不怎麼樣
FTNN新聞網
2026年7月31日週五 下午1:20
美股四大指數周四早盤開高走揚,台積電ADR同步受到激勵,盤中最高大漲8.57%、來到406.77美元。市場傳出,台積電(2330)正攜手台灣IC載板大廠景碩科技(3189),共同研發全新的先進晶片封裝技術,整體技術概念類似英特爾(Intel)用於搶攻晶圓代工市場的EMIB方案。