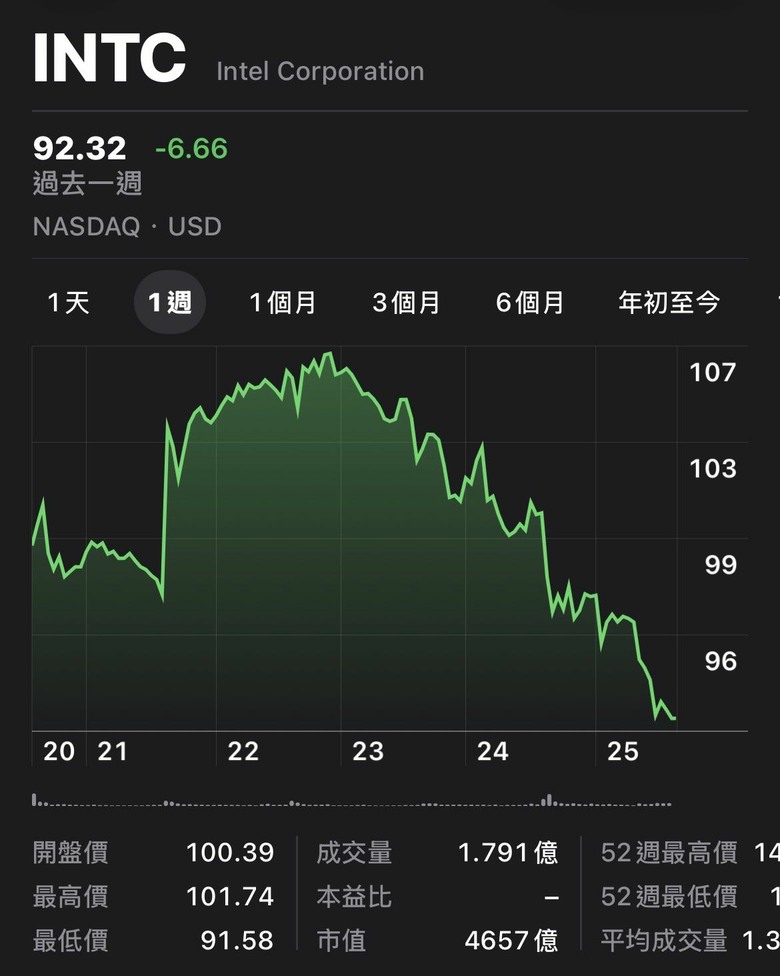
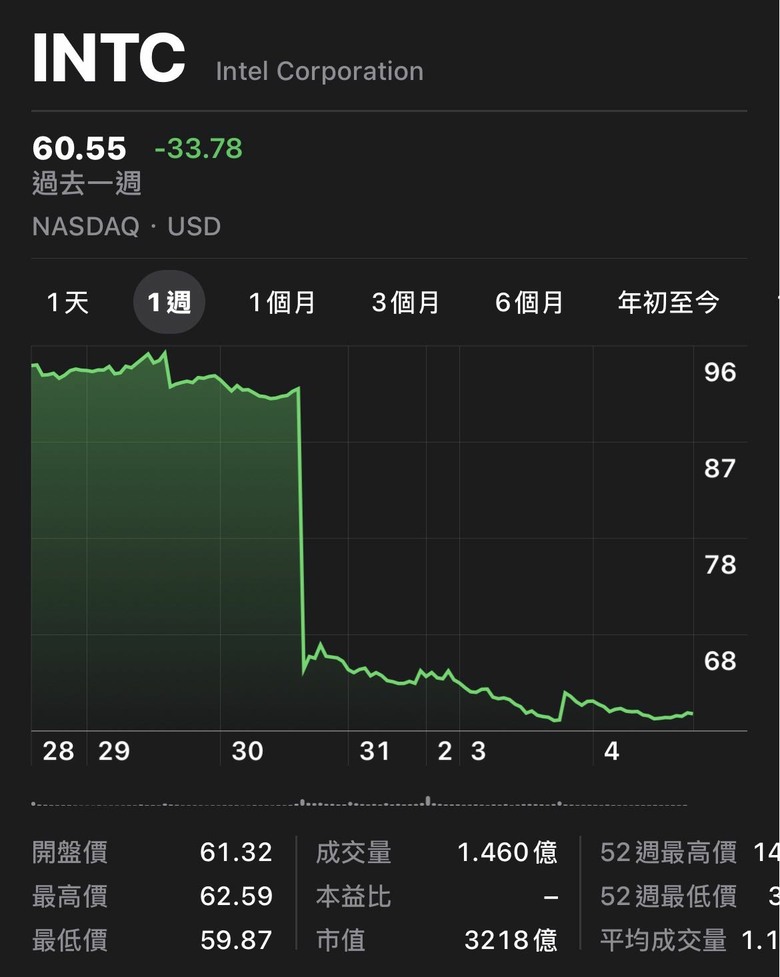
有报道说 intel18a良率已达到85%,emib-t良率98%

chanp wrote:
台積電(2330)正攜手台灣IC載板大廠景碩科技(3189),共同研發全新的先進晶片封裝技術,整體技術概念類似英特爾(Intel)用於搶攻晶圓代工市場的EMIB方案。


現在開發, 需時多久?
chanp
這麼說好了:真的便宜好用,那為何自己不用,Arrow Lake、Lunar Lake、Panther Lake還在用貴桑桑的類CoWoS矽中介層技術[哈欠]
ya19881217
EMIB本來就是成本下的妥協,但也不是一無是處,矽中介層在性能上是好,但你的矽基板極限就那麼大,太大容易翹曲或碎裂,但EMIB在晶片邊緣搭個小橋,能擴充的極限就大過CoWoS
https://wccftech.com/intel-starts-paying-overtime-bonuses-to-expedite-work-on-its-ohio-fab-as-emib-t-package-yield-approaches-90-percent/

https://www.trendforce.com/news/2026/05/20/news-intel-says-emib-customers-back-substrate-prepayments-4-taiwan-and-2-japan-suppliers-reportedly-seek-commitments/

根據 Seeking Alpha 的會議記錄顯示,英特爾執行長陳立步在摩根大通全球科技大會上表示,多家客戶對 EMIB-T 表現出濃厚的興趣,並願意預付台灣和日本供應商的貨款以確保基板產能。

值得注意的是,Lip-Bu Tan透露,基材供應仍然非常緊張,來自台灣的四家供應商和來自日本的兩家供應商要求預先承諾以確保產能。

在此背景下,根據Seeking Alpha報道,英特爾也要求計畫採用EMIB-T的客戶參與基板預付款。 「如果你真心想用我們的EMIB-T,能否幫我預付基板費用?他們都非常積極回應。」陳說。

據TrendForce稱,英特爾的EMIB相比台積電的CoWoS具有多項優勢,包括利用嵌入式矽橋無需大型中介層。這種設計提高了良率,降低了翹曲風險,並增強了長期可靠性。

EMIB 還實現了更大的有效光罩縮放倍率。根據 TrendForce 預測,EMIB-M 的縮放倍率已達到 6 倍,預計到 2026-2027 年將擴展到 8-12 倍,而目前 CoWoS-S 的縮放倍率約為 3.3 倍,CoWoS-L 的縮放倍率約為 3.5 倍。
willypipi
欸 不是 從18A開始所有技術都是"客戶有濃厚興趣" "客戶正在合作" 你們他O的倒是下單啊
chanp
客戶拿到PDK、客戶正在測試、客戶正在評估…[XD] 好不容易MTK拿著google TPU的單下了EMIB-T,目前正在乖乖的爬良率[挖鼻孔]
cruiseton wrote:
這麼說好了:真的便宜好用,那為何自己不用,Arrow Lake、Lunar Lake、Panther Lake還在用貴桑桑的類CoWoS矽中介層技術


EMIB-T 去年才發表. 發表時間 <> 上市時間. 之前用的只是 EMIB

==

https://money.udn.com/money/story/5612/9666042

聯發科終於證實 ASIC 案件採用英特爾 EMIB-T 先進封裝

2026/08/02 15:30:56
經濟日報 記者鐘惠玲/即時報導

聯發科(2454)在上周五法說會中,終於正式對外證實該公司在ASIC專案中,採用了英特爾的EMIB-T先進封裝。

聯發科執行長蔡力行在4月底舉行的法說會上僅透露,該公司持續以多種方式創造更多價值,包括在晶片、封裝等方面。該公司正投資於兩種封裝技術方案,因為整個行業對於AI基礎建設的需求相當高,封裝也成為整體解決方案中相當關鍵的一環,投資眾多技術是為了更好地應對不同客戶提出的各種需求。第二種封裝方案確實有其優點,技術層面上效果看起來很不錯。聯發科會與兩種封裝方案的夥伴緊密合作,提供客戶優質高效益的解決方案。

到了上周五法說會,蔡力行更明確地指出,聯發科是資料中心客戶的重要合作夥伴,透過與台積電(2330)深度的設計技術協同優化,以及與主要先進封裝合作夥伴緊密合作,加上其在 2 奈米等先進製程設計上的經驗,以及強大的工程與架構設計能力,協助客戶運用CoWoS與EMIB-T技術,開發各種超大晶片尺寸的高效能 ASIC。

英特爾的EMIB 2.5D方案,使用非常小的矽橋搭配多層布線,來取代大面積矽中介層,並支援HBM整合,標榜最適合當前的AI應用。根據英特爾釋出的資料,預計今年可達到八至十倍光罩複合體尺寸,以較低成本提供最高密度的運算能力。而且其中EMIB-T版本加入矽穿孔(TSV)技術,支援從其他封裝技術轉換設計。
chanp
在此之前,EMIB 缺乏外部客戶的量產產品,所有外部需求都還在「決議導入、評估、測試」階段。此次的ASIC專案,仍偏向象徵意義,需觀察之後的實際影響[哈欠]
2026年8月3日

https://rcrtech.com/semiconductor-news/tsmc-quasi-emib-packaging-tech/

台積電正在研發一種準EMIB(類EMIB)封裝技術,以挑戰英特爾。

該晶圓代工廠已與基板製造商 Kinsus 景碩 合作,以擴大其矽橋準 EMIB 的規模。

總之,我們目前所知:
  • 台積電內部稱為「準EMIB」的技術借鑒了英特爾的EMIB技術,將小型矽橋嵌入有機基板中,而不是使用完整的中介層。
  • Kinsus負責基板 -台灣基板製造商Kinsus將設計、測試和製造容納微橋的先進有機基板,效法英特爾的垂直整合模式。
  • 對英偉達的回應 -該專案被視為對英偉達評估英特爾的EMIB用於其「Feynman」GPU平台的回應,因為2026年CoWoS晶片短缺,交貨週期為52-78週。
據報道,台積電正在研發自己的EMIB解決方案,以對抗英特爾的EMIB技術。根據 The Information最近的一篇報導,這家晶圓代工廠正在開發一種內部稱為「準EMIB」的封裝技術——一種矽橋接方案,旨在簡化製造流程,相比CoWoS,能夠縮短生產週期並降低封裝成本。對於一家多年來一直將CoWoS定位為AI加速器封裝黃金標準的公司來說,借鑒英特爾的經驗無疑是一個顯著的轉變。

台積電並非孤軍奮戰。報導稱,該公司正與台灣主要積體電路基板供應商景碩互連科技(Kinsus Interconnect Technology)合作,共同開發並擴大用於大型多晶片人工智慧晶片的矽橋封裝規模。同時,另有報導指出,英偉達一直在積極評估英特爾的EMIB封裝,以用於未來的GPU平台,其原因與台積電目前正努力解決的瓶頸問題如出一轍。

Kinsus是誰?

景碩互連科技是台灣主要的積體電路基板製造商之一,在用於CPU、GPU和網路晶片的高層數有機基板領域擁有豐富的經驗。據報道,景碩將主要負責設計、測試和製造用於承載台積電新封裝核心矽微橋的先進有機基板。這種分工符合台積電的慣常模式——代工廠負責晶圓級整合和晶片疊片工藝,而基板合作夥伴則負責複雜的有機封裝和後端組裝。

據報道,Kinsus 已加大對高性能基板製造的投資一段時間了,旨在為那些佈線密度高、散熱要求苛刻的大型高功率 AI 封裝提供支援。這種準備至關重要,因為在基於橋接的封裝中,基板並非普通的通用元件——橋接電路就位於基板上。

此次合作也 與英特爾自身的模式如出一轍。英特爾將EMIB與其內部封裝業務和基板供應商緊密結合,而這種垂直整合正是該技術得以如此快速成熟的原因之一。透過引入專門的基板供應商,台積電有效地複製了這種結構,而無需完全自主研發。

台積電的準EMIB vs Intel的EMIB

這兩種技術的核心理念相同。它們並非將晶片放置在大型矽中介層上,而是將小型矽橋直接嵌入有機基板中,以高密度、短距離互連的方式連接相鄰晶片。英特爾已在某些至強處理器和加速器系列中批量出貨EMIB技術多年。台積電的版本仍處於早期階段,截至7月底,尚未公佈產品名稱、時間表和主要客戶。

對台積電而言,其吸引力顯而易見。 CoWoS-S 中的全尺寸中介層限制了每片晶圓可加工的晶片數量,而第一階段的晶片封裝已成為整個流程的主要產能瓶頸。透過放棄中介層而採用嵌入式橋接,台積電可以提高每片晶圓的有效晶片數量,提升良率,並緩解這一瓶頸——即使總產能仍然有限。值得注意的是,台積電的新型 CoWoS-L 已經朝著這個方向發展,它將重分佈層與局部矽橋接結合。準 EMIB 專案似乎更進一步,將橋接嵌入基板中,其結構更接近英特爾的架構。

也就是說,台積電可能並非直接複製EMIB架構。一些分析師預計,該公司將EMIB式橋接技術與CoWoS式HBM整合結合——這種混合架構專為AI加速器量身打造,而非英特爾架構的克隆。它能否在保持EMIB訊號完整性和互連密度的同時,融入台積電現有的可靠性和設計支援框架,目前尚無定論,只有等到實際晶片出來進行評估後才能找到答案。

英偉達對英特爾EMIB的興趣

鑑於英偉達的動向,台積電計畫的迫切性就顯得更加合理了。分析師通報稱,英偉達正在評估英特爾的EMIB晶片,用於開發代號為「Feynman」的未來GPU平台。推動英偉達做出這項決定的原因包括EMIB晶片的成熟度、英特爾積極的封裝技術擴張,以及隨著AI加速器需求持續超過台積電產能,英偉達希望降低單一代工廠的風險。

需要明確的是,這並非一次遷移。英偉達仍將嚴重依賴台積電進行前端晶圓生產和大部分封裝,而英特爾EMIB僅作為特定配置的探索性補充。而且,這一切能否實現尚無定論——技術風險、生態系統準備情況以及客戶接受度都將決定英偉達產品組合中究竟有多少產品能夠真正遷移到英特爾封裝。報道此次評估的消息人士也一直謹慎地迴避了這些關鍵點。

但英偉達可能選擇英特爾進行晶片封裝的前景似乎已經敲響了警鐘。台積電與英特爾的合作就像是對此的直接回應——試圖在最大的AI客戶另尋其他解決方案之前,為他們提供一種類似EMIB的封裝選擇。

2026年包裝瓶頸

如果沒有產能短缺,這一切都無法實現。先進封裝技術——特別是CoWoS封裝技術——已成為2026年人工智慧加速器生產的主要限制因素,其影響甚至超過了晶圓製造本身。台積電人工智慧相關封裝訂單的交貨週期通常在52至78週之間。據信,英偉達一家就佔據了台積電先進CoWoS產能的一半以上,直到2027年,其他廠商只能爭奪剩餘的產能。

業內人士關注的CoWoS指標通常接近或高於95%,如果持續低於90%,這將是替代方案(無論是英特爾、三星還是基於面板的OSAT製程)真正有效緩解訂單積壓的第一個訊號。但這種情況尚未出現。

對台積電而言,CoWoS 的主導地位是一把雙面刃。它既是鞏固台積電在人工智慧供應鏈中影響力的戰略要地,也引發了客戶的不滿和多源採購——英偉達和英特爾的報告就充分說明了這一點。如果準 EMIB 專案成功,台積電將獲得比 CoWoS-S 更高的產能、更靈活的多晶片佈局和更低的單封裝成本,同時還能留住客戶,並保持其在 2.5D/3D 封裝領域對英特爾和三星的領先優勢。如果專案停滯不前,EMIB 的優勢將繼續掌握在英特爾手中,客戶嘗試使用英特爾代工、三星或面板級封裝方案的意願將大大增強。

不過,這些注意事項仍然值得關注。基於新型橋接封裝的設計工具、IP模組和認證流程需要數年時間才能成熟,任何公佈的時間表與生態系統成熟度之間的差距都會減緩實際應用。此外,台積電和Kinsus都位於台灣,這令人不安——這種新型封裝與它旨在取代的CoWoS產品線一樣,都面臨著地緣政治風險。台積電最終或許能找到EMIB的強力解決方案,但這絕非一朝一夕之功。
chanp
滿滿的AI作文味[哈欠]
amd 财报出来了。我只关心 pc的部分。
第二季 pc 业务31亿美元 。
第一季为 29亿 。成长了6%

对比intel 第一季是 77.3亿
第二季为是 89亿 成长13%

根据这个,我认为两件事同时发生。
1 cpu/晶片soc 整体涨价了 。amd和intel都提高晶片售价
2 市场份额,因为intel的营业额涨的更多,那就代表intel从amd手上抢回部分市场份额。 至于为什么intel会从amd手上抢回部分份额,大概跟panther lake ,还有arrowlake refresh有很大关心。第三季度 pantherlake继续加大出货的情况下,会进一步加大这个情况。直到amd的 medusa出来才有机会出现转机。
再对比steam那个市场份额来看 ,可见那个数据多么不可靠 。
chanp
「说明是市场机制造成的结果而不是谁成本高」又在腦補笑話了,笑死[笑到噴淚]
chanp
「市场机制造成 358h继续涨」,結果Q3 PC業務惡化,Intel 要砍18A 產能[XD]
換掉 CoWoS 的大矽托盤,代價藏在一塊會翹的載板裡
把矽中介層換成嵌入式矽橋,換到什麼、代價是什麼?


Intel、Google 合作有譜?聯發科讚 EMIB 露玄機
聯發科終於證實 ASIC 案件採用英特爾 EMIB-T 先進封裝
2026/8月初


聯發科和英特爾合作EMIB-T受牽制?蔡力行:台積電是最重要的夥伴 2026/10/30
IC設計龍頭聯發科(2454)為Google打造的v9 TPU採用英特爾EMIB-T製程,預計2028年第一季量產,但目前良率偏低...(恕刪)

游戏脑力 wrote:
现在有报道说他们emibt良率已达到98%至于你信不信?


AI: EMIB-T 良率現況?:

EMIB-T 與 EMIB 不同, 不能把兩者的良率問題混為一談。

Intel 的 EMIB-T(Embedded Multi-die Interconnect Bridge with Through-Silicon Vias)是在 EMIB 技術上進一步整合 TSV(Through-Silicon Via)的版本。

它的設計目的,是在保留 EMIB 局部高密度互連優勢的同時,增加垂直訊號及供電連接能力,讓封裝能支援更複雜的多晶粒整合。

目前良率到底到什麼程度?

截至 2026 年 11 月初,市場資訊顯示,EMIB-T 最大問題仍然是特殊 ABF 載板的製造良率,而不是 Intel 封裝組裝本身。
製程環節
市場傳出的良率
評估
EMIB-T 封裝組裝 約 90~98% 已有相當進展
EMIB-T 特殊載板 約 35~50% 仍是主要瓶頸
CoWoS 封裝 約 98~99% 成熟度較高

這些是不同來源、不同時間及不同製程階段的估計,不能視為同一批產品的實際整體良率。Intel 也沒有公開完整的 EMIB-T 商業量產良率。

特別值得注意的是:
  • TrendForce 9 月報導:EMIB 載板良率從 2026 Q2 約 30% 提升到 Q3 約 45%,目標是 Q4 達 50%、2027 Q1 達 60%。
  • 另一份 10 月供應鏈資訊則提到,EMIB-T 載板 Q3 良率可能只有約 35%,年底目標 50%。
  • Intel 對外表示封裝良率及可靠度已達內部目標,但沒有公布具體數字。

為什麼載板這麼難做?

主要有三個技術問題:

1. ABF 與 Silicon Bridge 熱膨脹係數不同
EMIB-T 必須把矽橋精確嵌入有機載板的凹槽。
ABF 有機材料與矽的熱膨脹係數差異很大,經過反覆高溫製程後容易產生變形、位移或高度不平整。
2. TSV 與矽橋的精密加工
EMIB-T 的矽橋增加 TSV 結構,對鑽孔、金屬填充、平坦度及後續連接提出更高要求。
3. NCF 接合問題
NCF(Non-Conductive Film)接合時容易產生氣泡,造成矽橋與載板之間的黏合不良。
這些問題都會使載板在後續製程中報廢。

對 Intel 量產計畫的影響

這才是比較值得擔心的地方。
假設:
  • 載板良率 50%
  • 封裝組裝良率 98%

如果兩個製程的良率可以近似獨立相乘,最終可用率只有:

50% x 98 % = 49%

也就是說,封裝技術本身即使已經非常成熟,仍然可能有一半載板在前段就報廢。
而且這還沒有計入晶粒本身的良率、HBM 良率及最終測試淘汰率。

哪些廠商受到影響?

廠商
國家
角色
Ibiden 日本 高階 EMIB 載板
Shinko Electric 日本 高階封裝載板
欣興電子 台灣 ABF 載板
Intel 美國 EMIB-T 技術及封裝整合

Intel 甚至需要預付款等方式協助供應商擴充設備與產能。近期報導也指出,載板供應不足仍限制 EMIB 的產出擴張。

我的看法

我認為 EMIB-T 現在面臨的問題,已經不只是技術能不能實現,而是能否達到經濟規模的量產。
尤其有三個值得觀察的指標:
  • 載板良率: 能否從 50% 提升至 70~80% 以上。
  • 封裝良率: 能否從約 90% 穩定提升至 98%。
  • 量產成本: 即使技術成功,如果載板報廢率太高,EMIB-T 原本相對 CoWoS 的成本優勢也可能消失。
另外,Google、AWS 等客戶對 EMIB-T 的興趣,並不等於已經證明大規模量產成功。
我認為 2027 年才是真正的考驗。 如果載板良率仍停留在 50~60%,Intel 即使擁有先進封裝技術,也很難在成本及供貨量上真正挑戰台積電 CoWoS。
可參考:
chanp
情況有這麼樂觀就好[哈欠]「EMIB在硅桥少的时候降低成本很有效,在HPC级别动辄十多个硅桥还加一层base tile ,多加了耦合和故障点。这也是为什么MTK 项目產出低的原因」
游戏脑力 wrote:
不枉我半夜不睡等这个

上接26樓

Q2財報

等这个?

Part:2
Q3財報

還是別等了
IC 設計龍投聯發科宣布,擁有 37 年半導體設計工程與先進封裝深厚經歷、並在資料中心市場有豐富實戰經驗的 前英特爾執行副總裁兼總經理 Navid Shahriari 將於 11 月 9 日加入聯發科,擔任公司資深副總經理

==

要拚 EMIB-T 發展?
cruiseton wrote:
IC 設計龍...(恕刪)
要拚 EMIB-T 發展?


真為此 
你不覺得 EMIB-T生態
問題很大?

台積電先進工藝 封裝 繁多
你有看見哪個廠商為此
特別挖角台積電主管?
cruiseton
EMIB-T 看起來水很深, 但好幾個巨頭如谷歌亞馬遜似乎都願意試試?
chanp
從外太空找到行天宮,從18A試到EMIB-T,試試當備胎有何不可[XD]
文章分享
評分
評分
複製連結

今日熱門文章 網友點擊推薦!