關於汽車保險
一位車友提到,""買保險就是支應未來承擔不起的部分""
歐盟有做過一項有趣的統計,文章有點舊我找不到出處。大抵是做一項調查統計,對於歐洲某一區域的駕駛人的駕駛技術進行書面訪查。得到的結果很有趣,有高達9成的駕駛人自認為自己的駕駛技術優於平均水準!但該區域交通事故數字並沒有低於平均情況!

http://wewe333we.pixnet.net/blog/post/178677015
那看看我可愛的呆丸,具世界衛生組織統計,台灣交通意外事故死亡每10萬人就有22.3人,高於先進國家平均值7.28。除了地狹人稠汽機車用路密度高之外,駕駛人駕駛道德及用路態度應該還是關鍵。(請觀看台灣Youtube三寶頻道)
今早送寶貝蛋去學校,聽廣播國道有兩處有2台及3台的追撞事故~
在小十字路口時,兩台U-bike根本無視紅燈還是騎過去了~
大家都知道不能紅燈右轉了,一台機車上的無敵阿公還是轉過去了~
台灣就是如此奇特的用路 XD
奇特的用路方式
奇特用路方式2
事實證明,人性往往用情緒判讀事情,非理性判讀事情
台灣交通繁忙,有些地段號誌複雜,駕駛道德及用路態度奇特,還慣於自行解釋交通法規~
所以,
不論是汽車還是機車,除了規定的汽機車第三人強制責任險外,一定要投保第三人責任/財損保險。
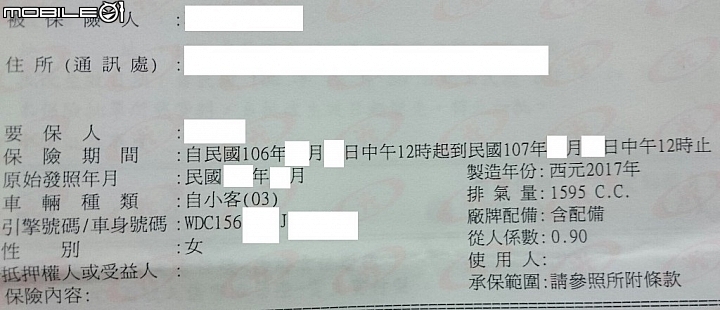
買新車了,很高興,大家都常聽到買"全險"。(事實上並沒有所謂的"全險"這樣的汽車保單) 新車多半會很疼惜,畢竟是努力來的辛苦錢!時常投保時將注意力都關注在自己愛車的保障,例如是否修車時能足夠由保險支付;不幸失竊時的保障;折舊率...等~
常忘記所謂交通事故,除了自撞外,絕大多數的情況是有"肇事雙方",也就是""不是只有我自己""而已~

上圖是河馬一號的汽車乙式保險保單
積極面: 汽車投保乙式含第三人責任險,除了保障自己,也間接保障別人。若肇責百分比我佔多數,也能負得起責任!
消極面: 投保乙式,若肇責百分比我佔少數,不用再灰~灰~灰半天,交由保險公司處理
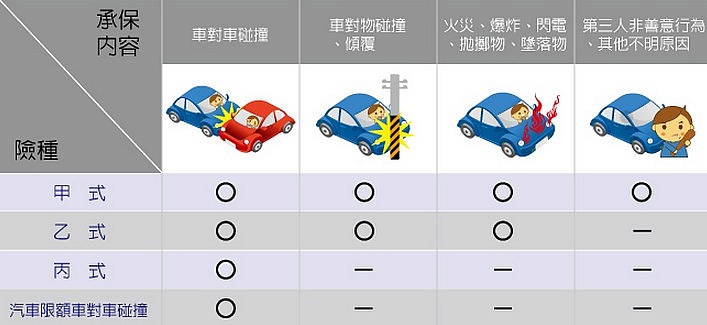
(以上圖片摘錄自富邦產險介紹)
因為"青蛙一號"退休與"河馬一號"服役之間相差了18年,剛開始要買河馬一號乙式汽車保險時,我個人也是對保單內容一頭霧水,因為多了很多項目。只好在交車之前,google多爬文多看案例及各保險公司的網站介紹。 好在是,我的業代很專業,已經幫我處理好基本條款,也很符合我的預算。(所以說,買車有神單也比不過好業代)
我一條一條的說明:
<有錯誤請務必指正,有錯誤請務必指正,有錯誤請務必指正>
乙式汽車保險預算: 4萬~5萬
(05)車體損失險: 保單第一年為河馬一號的牌價
(11)竊盜損失險: 保單第一年為河馬一號的牌價
這兩項牌價,會隨著汽車每年折舊率而數字降低,得到的理賠數字當然也逐年降低,各保險公司都有自己一套計算各品牌汽車折舊計算公式,沒有統一標準,所以不仿多比較各保險公司計算結果。
(17)免折舊: 這三個字並非指河馬一號價值都一直保持牌價,而是指"當年"汽車價值,不隨保單生效之後,隨著每月每日繼續計算折舊。 舉例說明,保單12月底生效,到今年6月若是利用到保險出保,就不再計算這6個月的折舊率。
上面這三項絕對是保單裡最貴的部分,也就是修自己愛車的部分。
(14)車體險許可使用免追償: 通常車輛所有權人的三等親內都適用。建議投保此項,因若是有一個情形:
我愛車借給好友使用,結果出狀況,沒關係,用出保來修車。但保險公司事後[代位求償]找我好友追討這筆修車費用!尷尬了吧!
接下來是重點:第三人責任險買車一定要買的第三責任險!!
第三人責任險是理賠車外的人,不會賠車內的人,如果有需要可以加購駕駛人傷害險、跟乘客險,這樣才可以保障到車內跟車外的人。而且第三人是要自己有肇事責任才會賠,今天肇事是對方的原因第三人責任險並不會發動,無法獲得理賠。
我們常常想到修車的花費不貲,卻忘記我們交通事故最不願意發生的事-->人損!!!
汽車車門凹了,能選擇晚一點修,但人損能不修嗎?還不一定有零件能換!
(31)第三人責任險-傷害險: 請務必投保,我選擇200萬,每一意外事故總額選10倍,200x10=2000萬
(32)第三人責任險-財損險: 請務必投保,我看過一個案例不小心追撞到歐規進口車,對方修車費用大約35~45萬,這部分我選擇至少30萬以上。(遇到跑車離它遠一點)
(291)第三人超額附加條款: 請務必投保1000萬以上含本車乘客,保費大約1500~2000。當保單都不足支付理賠時,就啟動這最高額外的1000萬額度的理賠金來支付。
機車肇事率高-不納保超額責任保險
產險業者提醒,超額責任保險的保險範圍,僅限於汽車或客貨兩用車能投保,機車因肇事率較高,不在投保範圍內,需要特別注意。
因第三人責任險是指被保險車輛本身之外的第三人自然人的傷害/財損理賠部分,並不包含被保險車輛內的駕駛及乘客。由於多半大家都有壽險保單的附加醫療險或純醫療實支實付險,(491)第三人責任險附加駕駛人傷害險、(49C)駕駛人傷害險醫療實支實付及(501)乘客體傷責任險只是加強,可由本身需求來做選擇調配。
這邊附帶一提的是:
(3Y)第三人責任險-殘廢責任增額
須先投保(31)第三人責任險-傷害險多倍保障後,才能附加第三人責任險殘廢責任增額附加險。
當被保險車輛發生事故,導致第三人符合殘廢狀況時,則被保險汽車「第三人責任傷害險」之每一人體傷保險金額增加2或4倍,以提高對第三人賠償責任的保障。
保殘廢增額險 理賠不愁
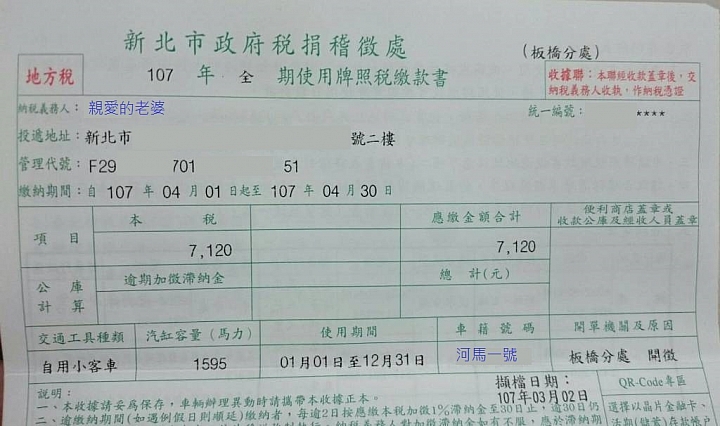
河馬一號保單黃色螢光筆的部分,是在保單生效後1個月後才跟保險公司專員追加的,兩項保費約157元。
寫在後面:
淺談保險觀念
http://wewe333we.pixnet.net/blog/post/178677015
強制汽車第三人責任險最高理賠金額200萬,不包含對方財損部份.

若以4萬元多預算來看,乙式車體險大概就佔掉3萬多,剩下約1萬多來分配給第三人責任險
現在回想起來,當時青蛙一號第三人責任險保的陽春了,最後這幾年車體險5萬,第三人責任險傷害財損也才10萬,超額1000也沒加買,自己整個真的不夠用心! 老車並不會因為車老殘餘賣價不高,肇事賠償對方就會跟著打折優惠,有肇責時賠對方的傷害/財損並不會因為自己的老車新車有差異! 希望這po文對大家都有幫助。
另外是我沒有出險的經驗,希望我以後也對這部分不熟!
理賠順序:
強制險理賠-->第三人責任險-->再不足,啟動超額責任險賠付+殘廢責任增額
開(騎)車發生單一車輛事故(如自撞電線桿)導致駕駛受傷或死亡,強制險是不予理賠的。(台灣產物保險常識)
額外: 第三人刑事訴訟律師費用險
在這個奇異的時代,今天我決定聯絡我的保險專員加保此項。
奇異時代
白色BMW高速撞人後,居然直接逃跑,正義哥見狀立馬追車
你不要命沒關係但別害我啊
我把車當作是生活的一部分
Mercedes Benz - 我的生活哲學,我用GLA寫日誌
祝大家平安喜樂~
GLA crossover,是一台讓你想開出去玩的車子!!
部份po文是親愛的老婆代po,有時我會修修改改,sorry