侯康爭取年輕票 青年首購屋1500萬可全額貸

clwu5724 wrote:
哈哈,買房子用說的比唱的好聽!...(恕刪)


買房子本來就不是簡單的事情
就算長輩無償贊助頭期款
就一定要買房嗎?
自己的人生
自己規劃
aahomeboy wrote:
買房子本來就不是簡單...(恕刪)


長輩無償贊助頭期款, 是不用還的.

這種政策是要還的,應該三思而後行.
小雞飯
長輩跟銀行貸款來贊助,對晚輩來說當然是無償的阿,當然這是長輩自己的問題,只是到時候長輩財務出問題跑來跟晚輩討,真的就難看了,我家親戚最近就是這樣,沒那個屁股硬要借錢來當頭期款
clwu5724
錢的事,要量力而為.
這政策是給有錢人跟建商投資客炒房還是給一般人已經很明顯了,投資客跟炒房的,你給他五年寬限期好不好用?真是無敵好用耶,持有成本超級低,傻子才去玩正常投資,炒房就好了。

自住好不好? 前五年很爽阿,比租房還便宜,只要繳利息,但五年後呢? 爽到爆炸,爽到每個月要還五六萬, 持續30年, 好好加班努力賺錢, 記住喔,有任何錢不能亂花喔,都要存起來繳貸款,考量到不是每個人都能30年都都有穩定收入, 你身上至少隨時都要有100萬存款以備不時之需,因為你失業一年光是貸款就要六十多萬,剩下40萬你還要繳管理費,其他阿里阿雜費用,一年內,你還要保證你能找到年薪120萬以上的工作才能繼續繳這房貸,人生就是這麼刺激,all in下去就對了
真是白癡政策
除非使用房屋配給制,否則全額貸款買房只是提早變屋奴而已。
jack1357
38歲,有很多人月可支配所得都不到6.3萬,是要怎麼支付6.3萬房貸??而且可能要支付到退休後的7-12年(假設33歲購屋,60-65歲退休),斷供被拍賣還要欠銀行錢(前5年不但沒還本還在利滾利)
sundorys wrote:
考量到不是每個人都能30年都都有穩定收入, 你身上至少隨時都要有100萬存款以備不時之需,因為你失業一年光是貸款就要六十多萬,剩下40萬你還要繳管理費,其他阿里阿雜費用,一年內,你還要保證你能找到年薪120萬以上的工作才能繼續繳這房貸,人生就是這麼刺激,all in下去就對了

陷阱就在這裡,30年都不知經歷多少財經週期,美國每隔一陣子就升息扼殺他國有借美元貸款的企業來收割,然後再降息製造寬鬆環境,鼓勵大家借款。反正大多數人都不看歷史,很好玩!

所以現在搞個政見要年輕人貸款30年,自己卻不過一任四年,以後銀行升息或新任政客改變主意,年輕人就死光光,房子被銀行法拍,自己一無所有還繼續背貸款。房子法拍財團現金多就可廉價收購,然後再玩一次。

會不會這樣玩?你以為每個人都有房安穩生活,會比銀行+財團牟利更重要?太不了解台灣貴族階級了吧!
認真覺得自覺買不起還是租房子就好,不敢衝、不敢拚只會嫌東嫌西難怪是魯蛇。
sundorys
衝啥 拚啥? 你又知道反對這些政策是魯蛇 不想每個月還款6萬就是魯蛇. 一句話 乾你屁事 人家討論的是政策 你討論的是人 你有何問題嗎?

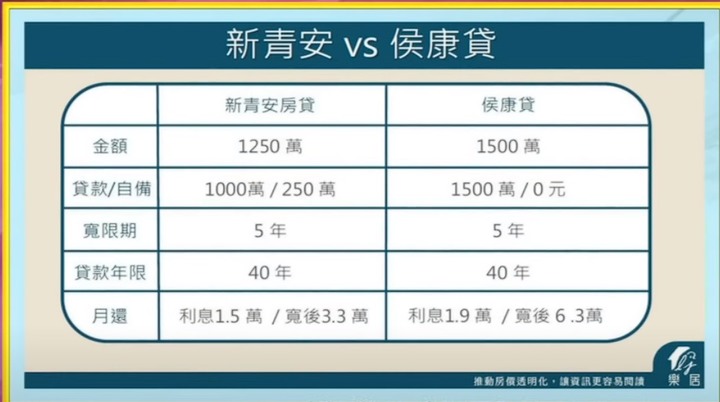
上圖截取自底下視頻


寫了個極簡小程序,代入新青安房貸數據。得出房貸年利率是1.948414%,跟目前普遍的優惠利率2.077%相比較,約莫是
前5年每月省360元,每年省4320元,
後35年每月省799元,每年省9588元
是還不錯,但要考慮清楚,前5年還好,每月15000,後35年可是每月要33000,如果以可支配所得1/3用來付房貸,那可是每月要有99000元收入才負擔的起(註:前5年不但沒還本,連利息都沒還完,等於利還在滾利,這就是為什麼會比2.077利率低的原因)

代入侯康零自備款案數據,得出房貸年利率是3.09752%,這跟2.077%相比較,顯然差很大.5年後的那35年,每個月要負擔6.3萬,真的嚇到吃手手!!

因侯康的零自備款,顯然有違現實,所以把它拆開分成自備款300萬利率另計,1200萬則以新青安的年利率1.948414%來估算
新青安是貸款1000萬,如上圖,前5年每月15000元,後35年每月33000元,若是貸款1200萬,就會變成前5年每月18000元,後35年每月39600元,既然比照新青安年率來估算,那麼侯康案獨有的免自備300萬,是需要負擔何代價呢??即貸款300萬,前5年每月1000元,後35年每月23400元,如下! 
15000*1200/1000=18000,19000-18000=1000,前5年,每月付1000元
33000*1200/1000=39600,63000-39600=23400,後35年,每月付23400元
用同樣小程序跑下來的結果,年利率是6.36679%

簡單結論如下
侯康零自備案,明顯的為了零自備,混入了自備款300萬,年利率6.36679%的類信用貸款,

混入了自備款300萬,侯康零自備案房貸年利率高達3.09752%,特別是後35年每月要負擔63K,如果以可支配所得1/3用來付房貸,5年後每月收入要189K,如果你每月收入有近19萬,我就納悶了,你為啥要負擔高出市場行情這麼多的利息??33歲買房子好了,38歲有幾個能月收入18.9萬??人人都能當市長,當立法委員嗎??侯友宜38歲常市長了嗎?? 

房貸一貸就40年,男生研究所畢當一年兵+一年找合適的工作+二年找合適的對象+二年想要買房子=32歲了,60-65退休,等於退休了還要負擔7-12年的房貸,只能說你的人生是黑白的!

 
因為你來,山谷已把相思打開,打開相思,就是連山的艷陽季節,愛與前途都變得明朗清楚。
0416阿文仔 wrote:
認真覺得自覺買不起還是租房子就好,不敢衝、不敢拚只會嫌東嫌西難怪是魯蛇。


累積了多次的教訓,和多年的觀察經驗,得出一個結論

不管是股市,還是房地,價位跌了愈多愈好,大家都不敢買的時候,心臟要大顆一點,進場有便宜可精挑細選..
等到人人一窩峰的爭先恐後,遲了就怕買不到時,就可以慢斯條理,高價賣出,開心獲利了結..

真的是百試不爽..

現在的房價處於高峰期,都市房價已遠遠來到,薪資中位數(年可支配所得50),1500萬是30年吧!!
就算南部房價較低,800萬也要16年吧.........再包括房貸利息,如:免頭期1500萬,要還19000*5*12+63000*35*12=2760萬,55.2年......

敢衝也要看時機,房市低迷時,買得起,卻怕再跌價,那麼永遠也買不起房,,,,,,,,,
想當年,伊拉克入侵科威特,股市從近六千點,直接崩跌破3000,再那之前還是從近12682跌下來的..
我心臟夠大顆,想買房,還沒來得及開口,大殺一下,原屋主早就棄甲開出出乎我意料的一口價,不費口舌成交...都三十幾年了,市價還有當時購買價格的5-6倍....
不過,現在奉勸,努力掙錢,捉穩現金才是王道,不要著急,機會永遠給準備好的人..
因為你來,山谷已把相思打開,打開相思,就是連山的艷陽季節,愛與前途都變得明朗清楚。
0416阿文仔
若再翻一倍以上您今天就是造了口舌之孽,連你都說不準的事最好別亂講。
dallasoriginal
若沒翻一倍你今天是不是也造了口舌之孽?
jack1357 wrote:
上圖截取自底下視頻寫...(恕刪)


其實利率的部分倒還是可以調整,反正這部分是銀行在收的,那到時公股銀行壓一壓,利息還是可以降的…

這一個問題我再想了一下,實際上也就是『衝動消費』的超大型人生版本。

目前台灣的房地產被炒作到實際上大多數的年輕人買不起房子…

很多人在上面護航頭期款是個問題,但我也說過,其實這不是問題,畢竟可以向父母、親友尋求借貸、贊助。

當然,很多人會在求助之前、或求助過程中,不斷認知到所要背負的房貸與還款的辛苦,並不斷再反思自己究竟是否要真的買房。

而這種『零元貸』,就是跳過上述過程,在不用準備頭期款的美好標題下,同時大幅縮短了買房的籌備期,然後我相信一些年輕人就會在一時衝動之下選擇了如此購房…

最後就是發現還不出錢,房屋被銀行法拍,甚至…請記住,法拍房屋只是清償債務的一個『過程』,如果法拍的成交金額低於債務,這時銀行就會依舊要求還清剩餘債務,還不出來…就會被申請法院強制扣款(扣薪),未來的人生是除了沒房子以外,薪水還要拿來還錢的…

而在這些狀況下的最大受益者,就是我之前說過的『因為房地產過度炒作,導致有價無市的現實產生,並從而手中囤了大量房地產的建商與投資客』,這些人將可以在政策的幫助下,吸引一些無知的年輕人去當他們的接盤俠…
關閉廣告
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 19)

今日熱門文章 網友點擊推薦!