我就是愛拍照 wrote:你不用繳本金和利息?精算一下不見得有30%。不過我猜很多人應該都不會用 Excel 算IRR吧?0050這三年的年化報酬是27.88%,7%真的落後太多了,連零頭都沒有。這還是沒有加槓桿的。0050正二的更不用說了。 那你算一下吧85萬去買0050 這3年過去..能拿回多少那85萬拿去買350萬的房子..3年後是值500萬...又是賺了多少麻煩你了用你最強的Excel 算IRR算出來讓大家看看0050有多好賺
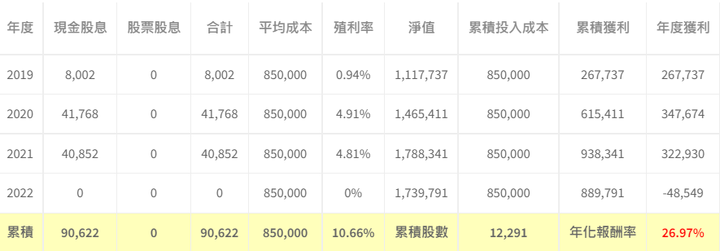
黑羽斷翼 wrote:那你算一下吧85萬去(恕刪) 0050近三年的話2019/1/1單筆投入85萬2022/1/1含息可贖回約173萬IRR約26.97%以上不含稅、手續費個案三年前買的350萬房子賣出500萬扣完稅類仲介成本XIRR約23%~24%因為要計入每月寬限期利息跟稅費但如果他有出租大約再增加1%多,大概約25%~26%所以理論上投報率來說是0050贏個案如果個案沒出租有買發票抵稅那就贏0050了
一鴛一 wrote:黑羽斷翼 wrote:那你算一下吧85萬去(恕刪) 0050近三年的話2019/1/1單筆投入85萬2022/1/1含息可贖回約173萬IRR約26.97%以上不含稅、手續費個案三年前買的350萬房子賣出500萬扣完稅類仲介成本XIRR約23%~24%因為要計入每月寬限期利息跟稅費但如果他有出租大約再增加1%多,大概約25%~26%所以理論上投報率來說是0050贏個案如果個案沒出租有買發票抵稅那就贏0050了 差不多..這和我算的差不多..二者差異不大其實這幾年比較特殊..房市和股市都衝衝衝所以這二年只要有投資的幾乎都是賺只要沒有不小心萬中選一的買錯標的2者其實並沒有明顯的差異我好奇的是...那為什麼投資0050就好像高人一等而買房的就該被人看不起呢??PS:出租上比較難計算因為投資標的好的能有5%以上差的連利息都不一定夠(這種是賺價差的位置..像台北市的店面)所以真的要算..還要看房子的位置和租金才能得到答案旦房子高也就高那幾%...低一樣也就低那幾%二者間的差異其實不大
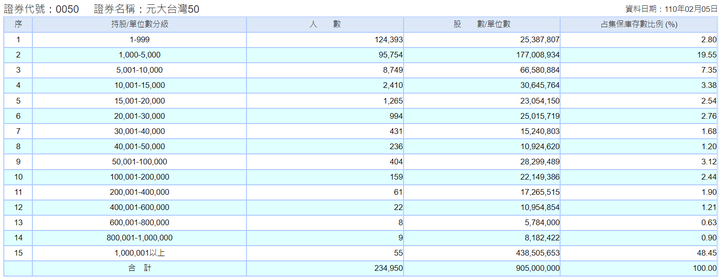
黑羽斷翼 wrote:0050近三年的話2019...(恕刪) 老實說啦股票都是回推預設報酬買了長期持有才厲害0050自然人周轉率平均持有天數從沒超過365天都嘛短期投資居多ALL IN持有三年對散戶來說很考驗他們心態小額定期定額還比較有可能但我相信他們擇時進出更多
我覺得很多時候這種文章都沒有把目標設定清楚只說當初若沒買房 若有買房怎樣怎樣但這是截然不同的兩件事情如果你買房子地產完全就是投資,那你才和股票基金選擇權等等投資商品做比較如果你買房子當中有居住成分,那你就是比較當初若沒買,現在要花多少錢取得類似的產品對於有居住成分的人,是不能慶幸說還好沒買,不然就背房貸云云,因為最終結果就是「你沒有自有住宅」對於完全沒有居住成分在內的人,投資股票的風險和績效,才能拿來和投資房地產的人做比較
一鴛一 wrote:0050近三年的話2019...(恕刪) 拿0050來比我沒話講但我身邊的人大都是投資個股為主即便這三年股票漲漲漲我身邊還是很多人沒賺到錢或是賺的跟賠的剛好抵銷或是好不容易報酬率有30%以上但那支股票只買兩張...股票這東西要有定力長期持有還真不簡單那麼有辦法長期持有的人報酬率我相信跟投資房地產比當然不會輸只是這種人不多房子是強迫長期持有的好標的我覺得相較股票,更適合我們這些沒定力的散戶
還有一點忘了說房子不管幾年前買現在賣的價格都是漂亮的但股票不一樣就算3年前到現在股票從30元漲到60元但我是在5年前買而且買在4X元吶 !所以就算在60塊獲利了結我這5年來的平均報酬率也沒有很高呀這是我們股票族的悲哀因為我們在5年前甚至10年前就有部位了又不是那麼厲害都在3年前全投入