sunnight123 wrote:最近在談新屋裝潢:做...(恕刪) 說反了吧!實價裡面含裝潢2萬,是往下少兩萬!往上加兩萬是「變相」超貸建商的送裝潢你還真的要啊能藏的都藏好藏滿,當然不是要「長住」的就不用在意了
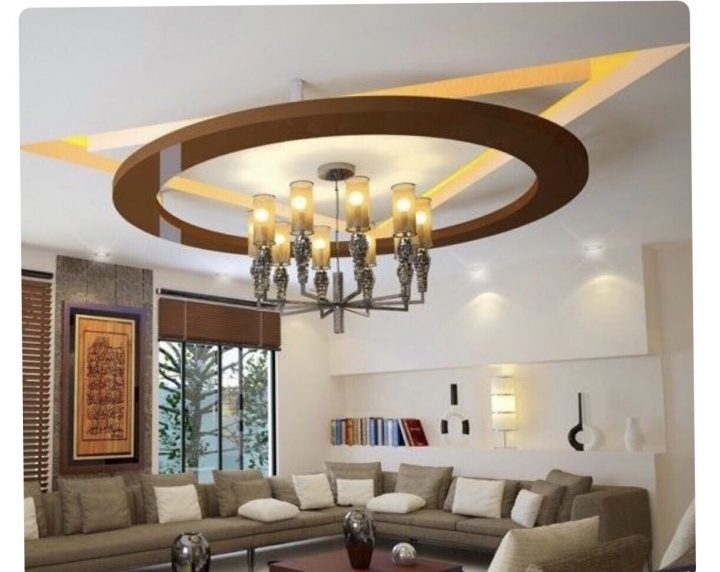
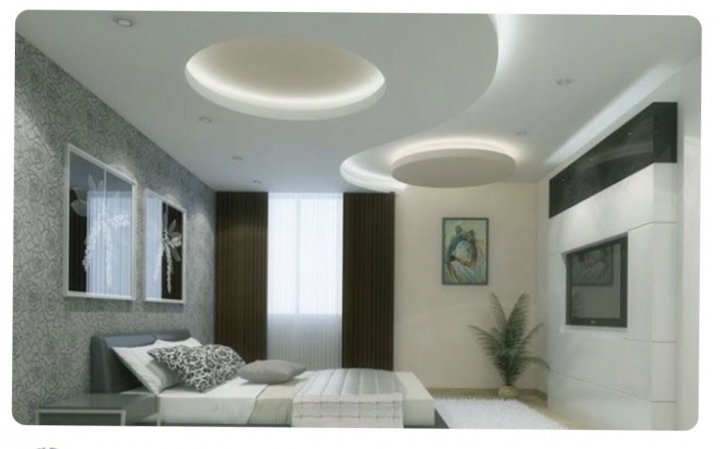
sunnight123 wrote:我就是不要建商的裝潢...(恕刪) 那就不能把你自己裝修的錢算進去了每個人對裝修的看法不同,你的裝潢也許下個買家並沒有要。這兩張都是空間魔術師做出來的吧!客廳實際上燈的時候,光線表現出來的不會是圖面上的樣子喔!設計師給的都過度美化了!
沒有跌 但是溫水煮青蛙 沒錢的要買房安身。 或是財務自律不佳的人 因為以後養老院不便宜,有錢的 千萬不要買房 租的就好 (地除外) 租金比率。那麼低就是判了台灣房地產 沒有未來台灣利息低 人口密度高 地少 所以房地產也不會崩跌 但也不會大漲我個人 認定的 房屋持有成本一年利息 1.6% +房屋折舊修繕 0.5% +稅金0.2% + 通膨1.5% +機會成本美國10年期國債 2.8%-2% 租金成本 =4%所以買一個房子 一年沒有漲 4% 就算虧了 假設買一棟房子 3000萬 20年後 要能賣5400萬 才不算虧可惜的是 台灣人越生越少 台北市只有一個
hblanyard wrote:所以買一個房子 一年沒有漲 4% 就算虧了 假設買一棟房子 3000萬 20年後 要能賣5400萬 才不算虧..(恕刪) 想請教一下,投資一個標的20年(還沒考慮到外部風險如地震火災等),連翻倍都不到,是否去投資股票會更好?(股票的門檻跟流通性又更好)小弟近期在思考這個問題,不知道有沒有朋友可以解惑?以小弟自身為例,不動產標的也是放了20年,整體來說是超過一倍,但小弟還是覺得效益真的很差...
jasz wrote:想請教一下,投資一...(恕刪) 拿過去比現在 其實沒有意義我以前買了一塊乙公用地翻了2.5倍 過去那種輝煌6年級大家都有過 阿公輩的 翻20倍也很常見但是如果說20年後 台中七期在翻1 倍? 我覺得不可能 因為2014年看到現在 價格都沒漲我有很多張 玉山銀 國票 從2003 到現在 沒賣過半張 我很肯定說 比房地產收益好 好很多債券 股票 保險 匯率 etf 選項很多
看網路看新聞都不是很準,建議還是實際去看,預售中古都可以,反正看房議價都不用錢,只是要花時間。01版上還是充滿許多房仲,看多看空也很多說法,與其浪費時間在網路上問,還不如直接約看房,預算跟生活自己可以負擔就買吧。
jeterman3628 wrote:平心靜氣上來問大家,...(恕刪) 我來告訴樓主好了,有沒有跌根本不重要。最近幾年幾個區域房價跌的部分,非常可能是過去投資客炒房超漲的部分,尤其是重劃區。現在買和5年後買的區別,在於你在你買的房子裡面多住了5年,如果租房子其實租金也是一筆開銷,台北市竟然有人花5000元租金去租陽台,天啊,到底有沒有cp值概念,那個陽台是養狗的在房價平盤的情形下買房是省租金啦。Common sense,實在不知道這個01版是在嘴什麼。多多們都懶的上來了