這篇 Newtalk 新聞的可信度屬「中等偏高(作為轉述),但核心主張屬高度爭議的意見分析,而非已驗證事實」。 它忠實轉述了日本《產經新聞》編輯委員田村秀男(Hideo Tamura)的專欄觀點,但標題與內容把「個人估算」呈現得較接近確定事實,且有一處數據小誤。
1. 來源與轉述準確性
Newtalk 本身:
台灣網路媒體(原「新頭殼」),維基百科社群共識評為「通常可靠」。政治立場偏綠,對中國議題常採批判角度,但這篇是轉述外媒分析,並非原創調查。
原始來源:
《產經新聞》2026年8月1日田村秀男專欄〈実はマイナス成長の中国に騙されるな〉。產經是日本右翼/保守派大報,對中國經濟與政治長期持強烈批判立場。田村是長期經濟評論者,常從支出面(消費、投資、淨出口)重新估算中國 GDP,質疑官方「生產法」數據易受地方與政治干預。
轉述品質:
Newtalk 大致準確摘要了田村的論點(消費停滯、投資下滑、房地產泡沫破裂導致資金「消失」、官方數據與支出面推算落差擴大至 6.5 個百分點等)。但它把官方上半年 GDP 寫成「5.4%」,實際上中國國家統計局公布的是 4.7%(Q1 5.0%、Q2 4.3%)。5.4% 是工業增加值成長率,屬小失誤,可能來自混淆。
2. 核心主張的可信度評估
田村估算「真實上半年 GDP 成長 -1.1%」(官方 4.7% 或文中寫的 5.4%),並認為差額資金多因房地產「爆雷」與信託等非銀機構倒閉而流失(類似日本泡沫後遺症)。
支持這類質疑的背景(較可信部分):
中國官方 GDP 長期受外界質疑。獨立機構(如 Rhodium Group)常估計真實成長低於官方 1–2 個百分點以上。
2026 年上半年確實內需疲弱:固定資產投資下滑約 5.7%、房地產投資更深、零售成長低迷(約 1–2.7%),出口與高科技製造則相對強勁。主流外媒(Reuters、Bloomberg、FT)皆報導 Q2 成長 4.3% 為近年低點,低於全年目標 4.5–5%。
GDP 計算方法差異真實存在:
中國偏重生產法,西方更強調支出法與三方等價原則,地方統計易受考核壓力影響。
高度爭議/薄弱部分:
-1.1% 的具體數字是田村個人推算,非國際主流共識。主流預測與獨立估計多在 3–4.5% 區間(例如部分機構認為真實成長約 3% 左右),極少看到負成長結論。差額「巨額資金消失」的推論(對比日本泡沫、中植/中融信託案例)有邏輯,但缺乏公開可驗證的完整數據鏈,屬推論而非硬證據。
產經與田村有明確意識形態立場(對中鷹派),文章標題與論調偏警示性,可能放大負面面。
中國官方數據雖有疑慮,但完全捏造到負成長的程度,與出口數據、電力、貨運等替代指標仍有部分一致性,外界多數不採信極端低估。
3. 整體可信度總結
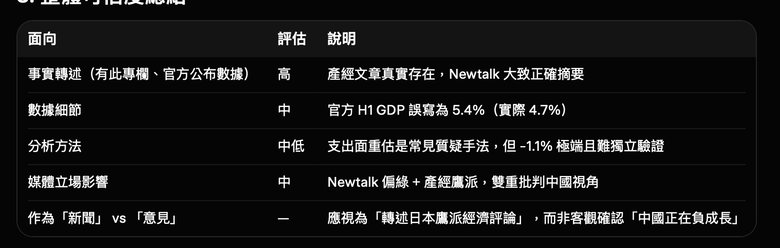
面向評估說明事實轉述(有此專欄、官方公布數據)高產經文章真實存在,Newtalk 大致正確摘要數據細節中官方 H1 GDP 誤寫為 5.4%(實際 4.7%)分析方法中低支出面重估是常見質疑手法,但 -1.1% 極端且難獨立驗證媒體立場影響中Newtalk 偏綠 + 產經鷹派,雙重批判中國視角作為「新聞」 vs 「意見」—應視為「轉述日本鷹派經濟評論」,而非客觀確認「中國正在負成長」
結論:
這篇新聞在「準確轉述外媒觀點」層面可信度不錯,適合作為了解「外界如何質疑中國官方數據」的參考。但「中國上半年真實 GDP -1.1%、確實負成長」這點屬高度主觀估算,目前缺乏廣泛獨立佐證,不宜直接當成既定事實。建議交叉比對 Rhodium、Capital Economics 等獨立機構估計,以及電力、出口、PMI 等硬指標,才能更完整判斷中國經濟實際狀況。