於2026年3月初,黃仁勳提出「AI五層蛋糕論」,意即AI產業可分為「能源(Energy)、晶片(Chips)、基礎設施(Infrastructure)、模型(Models)及應用(Applications)5層結構,如同一塊5層蛋糕,從底層的電力供應能源,至最上層的應用服務,成為完整的AI產業鏈。廣義來說,台灣的AI概念股有300多家,如能源層(第1層):台達電、華城;晶片層(第2層):台積電、聯發科;基礎設施層(第3層):鴻海、廣達;模型層(第4層):南亞科、力積電;應用層(第5層):研華、達明,而一家公司可能包含了2~3層。
輝達(NVIDIA)是AI浪潮的領頭羊,輝達在台灣的供應鏈有40多家,然而,大多數為仟元股或佰元股,一般小資族只能"望高興嘆",筆者也不例外,只能從「AI五層蛋糕論」架構的AI概念ETF著手。
在撰寫「ETF攻略筆記」時,曾買進高息型、市值型、債券型及無息型等16檔ETF。表1是當時所買進的8檔高息型ETF,經過1 年後的分析與檢討,發現於2024/10~2025/9期間,前4檔月配息ETF的年配息率均≦5%;後4檔季配息ETF的年配息率雖在7.29%~11.36%之間,但是,全部8檔高息型ETF的股價損益(%)均為負值,股價長期持續低檔,直到2026年4月中旬股價才逐漸上升,在AI浪潮的助攻下,於2025年6月來到目前的「上市以來最高價」,最快達到【發行價×2】的ETF是項次4(00929),花了3.02年才達標。
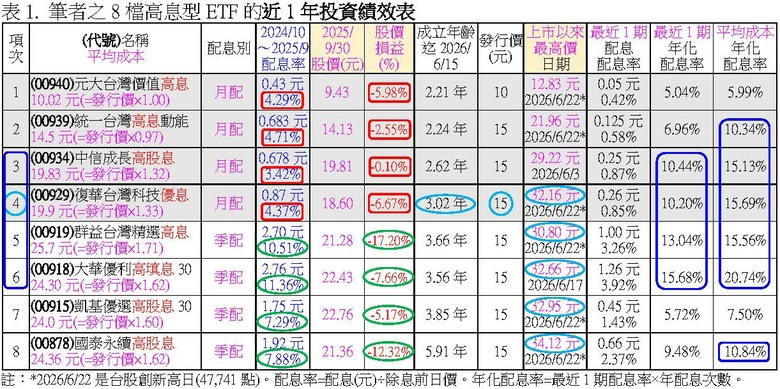
表1之項次4~8的目前價格雖然均已高於【發行價×2】,然而,因當年的買入價(平均成本)偏高,故仍未達到自訂【買入價×2】的停利點;因此,得到3項結論:(1)月配息ETF因配息頻率高,總報酬率多偏低,不宜、(2)高息型ETF的股價難以漲至【發行價×2】、(2)若首次買進高息型ETF的股價≧【發行價×1.2】,雖然可能有高配息率,但股價損益(%)可能為負值。
如何篩選AI概念ETF?
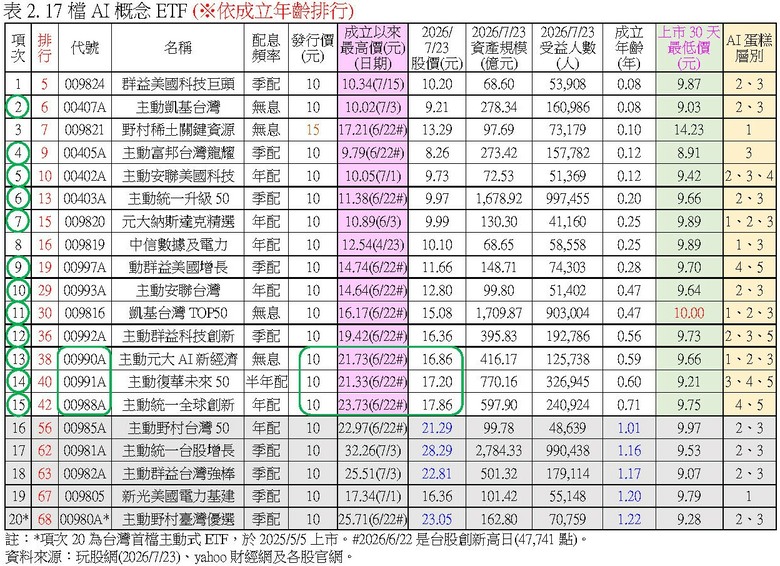
目前(2026/7/23)台股市場共約350檔ETF,因ETF的成分股多在30~100檔之間,其中可能包含了或多或少的AI概念股,故需訂出篩選條件,擇優選取;若以(1)AI概念股含量≧70%、(2)非高息型或月配息ETF、(3)資產規模≧60億元及(4)受益人數≧3萬人的4個條件來篩選,共有44檔AI概念ETF;限於篇幅,僅列出如表2之20檔近1年左右才成立的AI概念ETF,除了項次3(009821)的發行價為15元外,其他19檔ETF發行價均為10元。
賣出高息型ETF,改買AI概念ETF!
為了趕上AI熱潮、提高投資報酬率,在2026年4月時,趁著含息報酬率約2%時(※至少未虧本),賣出表1的4檔月配息ETF,改買表2項次10~15的6檔ETF,並在2026年5月時,賣出含息報酬率約30%的4檔季配息ETF,改買表2項次2、4~7、9的6檔ETF,此12檔AI概念ETF的買入價均在9.35元~10.52元之間;項次16~20之5檔ETF,因當時的價格已高於【發行價×1.3】而放棄,以免重蹈覆轍,再犯表1項次3~8之缺失:買入價太高而減緩總報酬率的成長。
筆者雖已賣出表1的8檔高息型ETF,而轉買表2的12檔AI概念ETF(綠圈項次),但是,這並不表示高息型ETF不好,如同高息型0056ETF(元大高股息)及市值型0050ETF(元大台灣50)各有各的支持者。再看表1項次3~6之4檔高息型ETF的「最近1期年化配息率」均高於10%(爆息);而且,若以筆者於2024年6月~9月買進的平均成本計算,則表1中有6檔(佔75%)高息型ETF均達到爆息的高水準;因此,想投資高息型ETF者,宜有長抱3年以上,且每跌15%再加碼的決心,才能維持高配息率的水準。此外,由表2之「上市30天最低價」欄可知,上市30天內,僅項次11(009816)最低價剛好10元(發行價),亦即沒有任一檔ETF的最低價高於發行價;因此,投資AI概念ETF不用急,在上市30天內,可能撿到破發的便宜價,盡可能買在【發行價×1.1】以下。
不同於配息來源以高殖利率股票居多的傳統高息型ETF,AI概念ETF之配息來源主要是來自買賣成分股的資本利得(即賺價差),故理論上,其配息率應低於高息型ETF,如同0050ETF之配息率低於0056ETF一樣;然而,表2的項次17、18、20已配息2~4次,雖不是以高股息為名的ETF,但每次配息的年化配息率均高於8%,這能否維持常態,仍有待觀察,不過,其股價多為發行價的2倍以上,應已不宜再追高了,否則就得抱著「買進股票/ETF後,要假設股市將休市5年」(巴菲特名言)的決心。
篩選AI概念ETF的主條件為:(1)AI概念股含量≧70%、(2)非高息型或月配息ETF;因為ETF也有下市的可能(資產規模≦2億元),自2003/6/23首檔ETF0050成立以來,迄今下市ETF約有40多檔,最近下市時間最短的ETF應是名稱響亮之新光標普電動車ETF(00925);於2023/4/18上市,剛滿2年時就撐不下去了;淨資產低於1億元、受益人數僅548人、股價16.1元(仍高於發行價15元),於2025/6/5正式下市。依以往的ETF發行資料來看,若募資金額達60億元,其一週內的受益人數多可達3萬人以上,故為了保險起見,(3)資產規模≧60億元及(4)受益人數≧3萬人,就成為篩選AI概念ETF的附帶條件。
最後,於2026/7/24交稿時,手中持有不到半年之表2項次13~15的3檔AI概念ETF,均曾漲了一倍以上(7/23已回跌),該停利賣出嗎?不!這種以近發行價買進、資產規模高於400億元,且受益人數高於10萬人的ETF,除非"缺錢急用",否則就留著等著"續漲、領息"吧。
★誠懇叮嚀您:本文僅是個人理財的心得報告,僅供參考;投資理財必有風險,需量力而為,並自負盈虧之責。