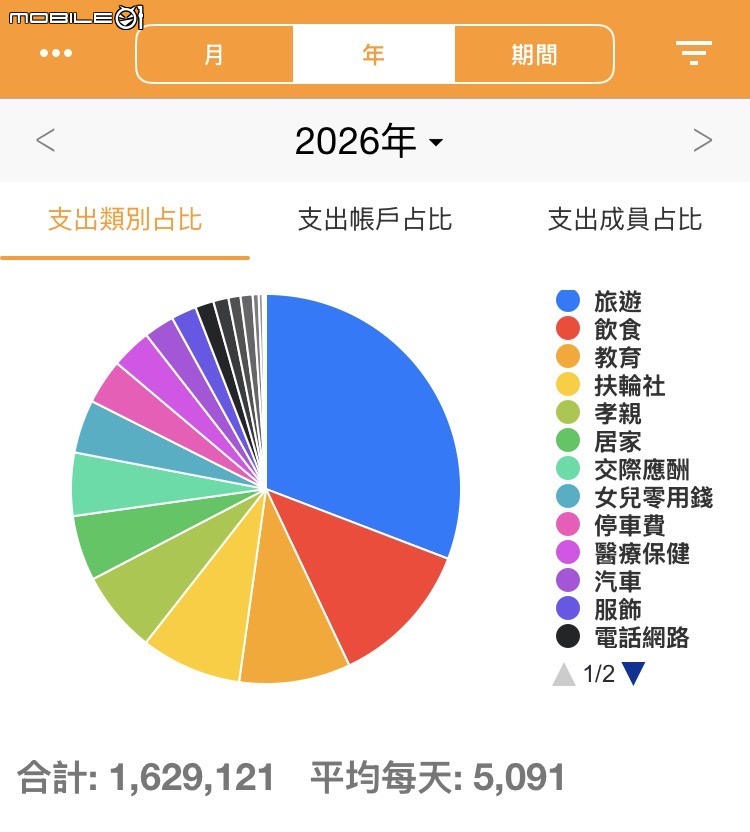
我之前也記帳十幾年了,金額記到分毫不差,明細也條條分明,直到我聽到一個主持人說的話,記帳下來的資料已是過去式,每每看到都是已經花下去了,再去檢討意義不大,多看一眼只會一直懊悔我怎麼又亂花,而且有很多項目是必要開銷(水電、餐食、保險....),應該養成的是花錢的習慣,花出去前先想想這是必要的還是有其他可以替代的?今年初開始我已不再記帳了,之前記帳~我的錢也沒有多存多少下來,今年快結束了,我反而覺得好像輕鬆多了,
我記帳超過15年,用的APP是花錢買的money pro,非常好用,也很專業。記帳的好處是知道自己的消費,比較能控管支出。像我前幾年開始規劃滿50歲後提前退休,近15年的記帳資料就能知道「每月必要消費」需多少?要準備的退休金是多少?未來多少資金要放0056/0050,手上又要準備多少應急現金?其實記帳並不難,每天花3分鐘以內就可以了。不然就是錢包內的支出可以2-3天才記一次。反而是信用卡的支出,可以等信用卡帳單到時,與APP內的記帳金額再核對一次帳,每個月也才花10分鐘而已。對於想要控管支出的人,尤其是接近退休的人而言,一定要記帳才能安心退休。當然,開源更重要。
我記帳已經非常多年了目的不是記開銷有多少是我總共有多少錢??現金有多少??股票市值有多少??今年結餘有多少??固定收入 : 薪資、房租、銀行利息。固定支出 : 給老婆的家用、水電、房屋稅、地價稅、房子管理費、保險、小孩補習費。不固定收入 : 每個月股息、股票買賣、獎金不固定支出 : 吃喝玩樂沒納入計算的資產 : 房屋市值、車子殘值
家裡只有我一份收入,全部的開銷都壓在我身上,還好另一伴平常省吃檢用,不買名牌、奢侈品,我有細算了一下家庭開銷,一個月基本的開銷都破7-8萬。如果突然要繳大筆費用,EX:保險、稅費之類的,支出會破10萬/月。我個人光這個月通勤用、跑業務用的黃牌機車大保養就快14000元,加上雙11換工作用的手機31000元,11月支出一定破12萬
簡單算一下就好每個月薪水多少-可投資-自己開銷、房貸、家用= 正數OK(負數就要開源/節流)不敢再記帳一些零食、咖啡、請吃飯的事情不然我連偶爾的飲料都不敢喝...可憐哪!不說了,先去洗碗了 (連洗碗機都買不起)exricky1030 wrote:有了家庭、小孩之後,...(恕刪)