個人積分:23026分
文章編號:82983175
2021-09-14 12:21中央社 記者潘智義台北14日電
研調機構群智諮詢表示,今年第3季,全球液晶電視面板市場可用「一秒入寒冬」形容,台灣面板廠投片量相對平穩,但策略性減少電視面板供應,增加資訊電子(IT)面板產量。
群智諮詢指出,2021年上半年宅經濟持續,終端及通路備貨需求強勁,但上游材料短缺使供應受限,整體供需仍緊繃,面板價格一路上揚;不過進入第3季,供需關係開始轉變,液晶電視面板價格迎來反轉。
群智諮詢依供需模型測算,2021年第1、2季供需比分別為2.9%和2.7%(採面積不採數量計),低於平衡值5%,但第3季供需比為5.7%,開始高於平衡值。因此,液晶電視面板價格供需反轉期來臨,面板價格進入下跌週期。
群智諮詢調查,中國液晶電視市場出貨規模逐年下降,從2019年的5256萬台下降到2020年的4692萬台,預計2021年出貨規模為4148萬台。
北美、歐洲等已開發國家的電視市場需求相對較強,但隨著COVID-19(2019冠狀病毒疾病)疫情解封、需求透支、財政補貼政策轉向以及價格上漲抑制需求等影響,整體需求從2021年第3季開始放緩,以致全球電視市場終端需求降溫。
...............
這則新聞出來後 12點半 股價又顯疲態
利空測底 策略性減少電視面板供應,增加資訊電子(IT)面板產量 是贏的策略


個人積分:23026分
文章編號:82984196
【財訊快報/記者巫彩蓮報導】中國大陸面板廠囊括全球TV面板出貨近六成的市占率,成為影響市場供需的關鍵,TrendForce認為,面板產業景氣面臨轉折的時刻,中國大陸是否採取不同於以往維持產能全開的策略?將是第一個觀察重點。對台、韓面板而言,採取營運優化策略,放緩TV面板產能配置的同時,積極強化包含IT面板在內的布局,除了加強產品的差異化以提升競爭力外,有助於抒解單純依賴TV產品,達到產能去化的壓力。
由於TV面板供給失衡的情況短期恐難緩解,部份面板廠開始評估,第四季調節產能的可行性,TV面板生產重心8.5代、10.5代產線更是扮演關鍵的角色,原有產能可能踩煞車的同時,新產線也會朝放緩投片的方向進行調整;除了廠商自主性的進行產能調整計畫外,另一方面,部分面板廠由於玻璃供給短缺問題未全面解決,也會抑制產能的擴張。
在上述因素影響下,預期TV面板5代線(含以上)第四季的整體投入面積將較原計劃減少2.5%;此外,面板廠為舒緩電視面板產能過剩的壓力,除了擴大85吋(含以上)的TV面板生產占比,也將針對產能配置進行相對應的調整,計劃把部分的TV面板產能挪移至生產現階段仍有需求的桌上型顯示器及筆電等IT面板,基於上述可能的生產計畫調整,預期第四季TV面板投入面積將較第三季減少2.1%,其中,又以TV面板生產重點8.5代線變化最為顯著,預期季減幅度高達11.5%。


個人積分:1864分
文章編號:82986796

個人積分:11057分
文章編號:82986851
vul34622 wrote:
TV面板恐供過於求,市調機構認為,透過產能調節,有助改善供需失衡
電視面板供過於求態勢確立,若第四季透過產能調節將有助於改善供需失
2021年09月14日17:03 資料來源為TrendForce集邦諮詢
根據TrendForce集邦諮詢調查,陸系面板廠商透過產能持續的擴張與企業整併,2021年上半年合計拿下全球電視面板出貨近六成的市佔率,成為供給贏家的同時,也成為影響電視面板市場供需的關鍵。TrendForce集邦諮詢認為,陸系面板廠商在市場轉弱的同時是否採取不同於以往維持產能全開的策略,轉而扮演起市場秩序的維護者,將是第一個觀察重點。
對台系、韓系面板廠商而言,經營方向均採取營運優化策略,在放緩電視面板產能配置的同時,積極強化包含IT面板在內的佈局,除了加強產品的差異化以提升競爭力外,也有助於紓解單純依賴電視產品達到產能去化的壓力。
由於電視面板供給失衡的情況短期恐難自行緩解,部分面板廠商已開始評估第四季調節產能的可行性,而在原有產能可能踩煞車的同時,新產線也會朝放緩投片的方向進行調整。除了廠商自主性的進行產能調整計劃外,另一方面,部分面板廠商由於玻璃供給短缺問題仍未全面解決也抑制產能的擴張。
在上述因素影響下,此外,面板廠商為舒緩電視面板產能過剩的壓力,除了擴大85英寸(含以上)的電視面板生產佔比,也將針對產能配置進行相對應的調整,計劃把部分的電視面板產能挪移至生產現階段仍有需求的桌上型顯示器及筆電等IT面板。基於上述可能的生產計劃調整,其中,又以電視面板生產重點8.5代線變化最為顯著。
============================
這才是TrendForce集邦諮詢提供的新聞稿內容,各大報的百分比不知道誰寫的...........
老共想TV轉IT有這麼好轉嗎?
模組端設備、機械手、貼膜機和機台ODF...........等等發包採購, 設備安裝完之後需要調機,設備完成之後還需要將產品在終端模組廠完成驗證,時間成本非常大,起碼要60天以上,這2~3個月的產能損失是很巨大的,所以,沒這麼容易說轉就轉的。
屆時,TV需求又來了,IT線還要再轉TV嗎?
個人積分:23026分
文章編號:82987181
作者 MoneyDJ | 發布日期 2019 年 08 月 26 日
在南韓三星顯示器減產五成之後,近期中國前三大面板廠京東方、華星光電、惠科也擴大減產,京東方、華星光電各產線平均減少 10% 投片量。而這波主要面板廠減產,估計全球供給量將大減三至四成,市場人士預期,9 月面板報價跌幅料將收斂或止跌,且第四季報價也有機會反彈向上,並將帶動群創、友達等業者營運。
由於電視面板價格已下探至現金成本,且中國面板廠庫存高,第三季中國面板廠開始擴大減產;京東方、華星光電各產線平均減少 10% 投片量,且京東方 10.5 代廠減產幅度更高達 25%;惠科重慶 8.5 代廠則自 7 月起規定每月休 5 天無薪假,近期並要求每週少上 2 天班,等於減產逾 20%。
目前中國面板產能為全球之冠,市占超過五成,隨著京東方為首的中系面板廠開始減產,且三星和台灣面板業者也陸續降低產能供給,部分下游業者已經開始憂心恐供貨不及,有意出手大舉拉貨;市場預期,9 月面板價格跌幅可望收斂或止跌,且不排除第四季報價有望反彈向上。
....................
考古一下 108年 8月 報價 down 到谷底 電視面板價格已下探至現金成本,且中國面板廠庫存高 減產後
友達 大漲一波 半年 由 6.92 漲到11.55元
除了 惠科 新廠 或 正爬坡 性能試驗 驗收外 其餘大陸3虎 也許正積極行動中 面板記者綜合整理後發稿 或調研出報告 吃這行飯 一定會儘快反映 空頭也不傻 看下去

個人積分:123678分
文章編號:82987198

個人積分:123678分
文章編號:82987589
pqaf 2021-09-07 16:01 wrote:
(未扣除良率,稼動率,切割率前,換算出來的[大尺寸面板] 原始產能)
BOE 手握 8.5代月產能140萬片
HKC 手握 8.5代月產能 40萬片
CHOT 手握 8.5代月產能 14 萬片
===============================
這三家產能約占全球產能的 43%
謝勤益最新表示, 這三家已經開始減產, 代表 他們開始會痛, 假設減少 5% 稼動率, 就能幫全球減少 2 %產能, 對供需幫助很大.
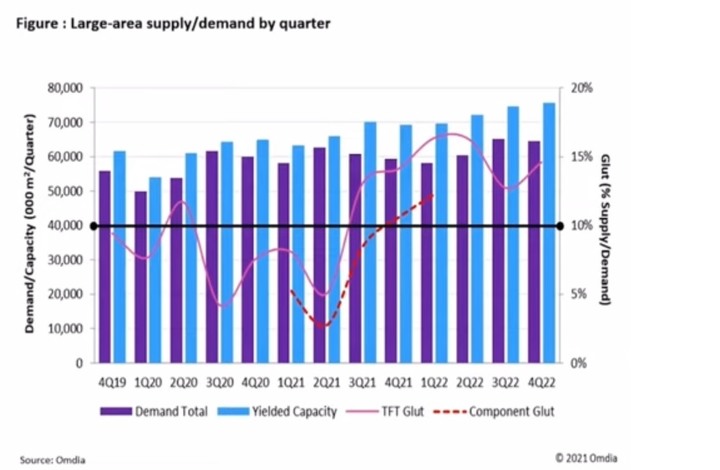
Omdia 謝勤益 幾個月前給禿鷹和 外資的分析報告預估,中國業者透過 既有產線的光罩製程縮減和優化,明年不用蓋新廠,就能新增50萬片月產能,暴增11%, Glut供需過剩 19% 讓禿鷹和外資信心十足,茅起來空.
目前產能過剩只有 3%. ( Glut 13% ,平衡線是 10%)
勿以 善小而不為, 大陸三家 (不含TCL) 只要減少 5% 稼動率, 就能幫全球減少 2%供貨.
SIO(群創) 也應該主動減產.
至於 TCL華星(CSOT) 就別指望他會減產了, TCL華星 是三星所扶植 ,以華制華,以夷制夷的棋子, 巴不得搞亂市場, 讓報價崩盤, 這樣 三星和 TCL品牌可以 外購到便宜的面板.
個人積分:319分
文章編號:82987910

個人積分:1860分
文章編號:82988002
個人積分:2139分
文章編號:82988890