總額5千多萬保額之保單適合質借到終老或是解約較有利

第一張保單 年繳310000
第二張保單 年繳84500
第三張保單 年繳220500

不過若是以質借方式,可能只適合短期現金週轉吧
舉例 質借400萬,質借利息6.9%,一年約276000元利息,借個3年就830000,現金流不夠的,可能沒辦法支付,所以最終還是要解約才輕鬆,不知這樣想對嗎
sc1208 wrote:
質借利息6.9%,一年約276000元利息,

質借利率是依保單利率再加0.25~1%,好比保單利息,我們可領1萬,若是要質借,就要將這1萬+質借利息,還給保險公司.所以多付的利息是那0.25~1%的質借利息.

以郵局保單為例:
保單預定利率在4%(含)以下者,訂為4%;保單預定利率高於4%者,以保單預定利率加1碼(0.25%)計算,保單預定利率在6%以上者,訂為6.25%。

http://www.lia-roc.org.tw/other/%E4%BF%9D%E5%96%AE%E5%80%9F%E6%AC%BE%E5%88%A9%E7%8E%87%E8%A1%A8.htm

保單質借的優點就是借款利息比較低,因為是借用自己的錢.

若有誤,煩請大大指正....

卍 高築牆,廣積糧,緩稱王 ~ 朱昇 卍
sc1208 wrote:
現金流不夠的,可能沒辦法支付,所以最終還是要解約才輕鬆,不知這樣想對嗎...(恕刪)

我對保險外行。
假設我遇到這種情況,會先把金額較少的那一張砍了。
雖說解約可惜,但這種保單實在是造福下一代的,自己看得到又吃不到,搞得周轉不過來,何苦呢。
arqfool wrote:
質借利率是依保單利...(恕刪)


質借本金是按6.9%計息,保單價值金是按預定利率計息,所以當你要還款時,必須把質借利息全部還掉,而不是只要還借存利率之間的差額,否則仍將視為持續借款中.

如果想一直以質借方式借到終老身故後再給子女們還清,試算第一張保單借款400萬,若質借30年,保單價值金就會全部吃光光,屆時保單就失效了.

所以如果真的需要用錢,又沒有其他管道可以借錢,建議保留預定利率高的保單,解除預定利率最低的保單,這樣看來就是解約第一張保單,另外因為只需要400萬元,所以如果可以部份解約就更好.
michaelliupac wrote:
質借本金是按6.9%計息,保單價值金是按預定利率計息,所以當你要還款時,必須把質借利息全部還掉

對,就是小弟說的,好比保單利息,我們可領1萬,若是要質借,就要將這1萬+質借利息,還給保險公司.

舉例:不質借時,每年帳戶都有5萬的保單紅利入帳.今天若是去質借,那個5萬依舊會入帳,但每年的今天要繳5.5萬元質借利息返還.

當質借還款後,每年的今天就不用繳5.5萬元質借利息.

卍 高築牆,廣積糧,緩稱王 ~ 朱昇 卍
arqfool wrote:
對,就是小弟說的,...(恕刪)


必須考量現金流,就像樓主舉例,借400萬,三年利息就要83萬,保險公司所生的利息只會放在保單價值金裡,並不會實際發給你,所以還款時必須另行籌集83萬的利息.
推估第一張保單的預定利率大約是7.4%左右吧?
雖然質借利率是6.9%,略低於預定利率,
但每年保價金增值的部分還需扣除當年度的危險保費,
所以解約金每年的增值最高時期約是5點多%,
而且隨著年紀越大,危險保費增加快速,
每年解約金增值的%數就越來越低,4點多%,3點多%,2點多%,.....
但質借利率是6.9%,不會變,
所以,用保單借款恐不是一個好方法。

真需要錢,部分解約也許可考慮,當然這會爽了保險公司了。

sc1208 wrote:
第一張保單 年繳310000...(恕刪)

我講過了 保單質借,是最後的想法,那個利息很高很高
你直接說 妳目前有甚麼資產?或是有甚麼借錢管道?資金缺口多少?
michaelliupac wrote:
保險公司所生的利息只會放在保單價值金裡,並不會實際發給你,

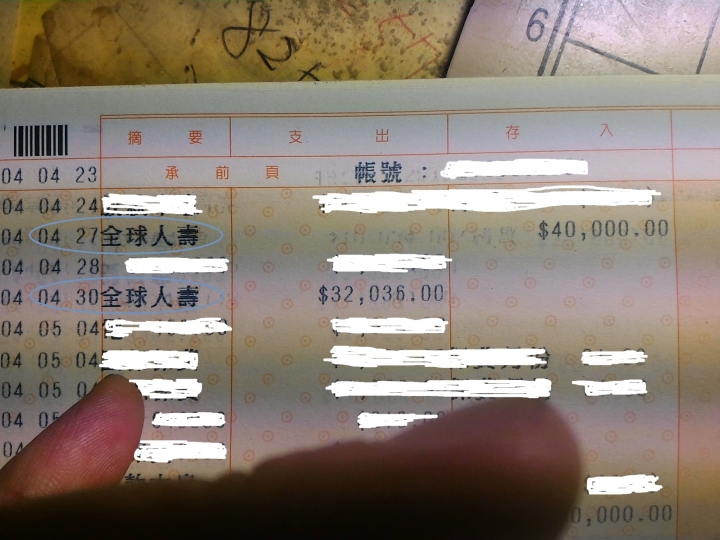
可是小弟目前所質借的保單(全球人壽儲蓄險),每年依然有紅利入帳......


PS:小弟沒有質借全部,故依然可領少少紅利......
卍 高築牆,廣積糧,緩稱王 ~ 朱昇 卍
arqfool wrote:
可是小弟目前所質借...(恕刪)


你可以說清楚一點嗎?是說紅利會匯到你的銀行戶頭,還是計入保單價值準備金裡?
如果可以匯入你的銀行戶頭,這樣現金流就比較沒有問題,可考慮短期3年的質借方式,但樓主的保單每年增值的部分應該是不會匯入銀行戶頭.

還有因為紅利是每年入銀行戶頭,所以你的保單價值準備金每年增殖的部分應該會很少,跟樓主的保單每年增值很多是不一樣的險種設計.

無論如何,只要樓主有其他管道可以借到比6.9%低的借款,就不要使用保單質借.
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 7)

今日熱門文章 網友點擊推薦!