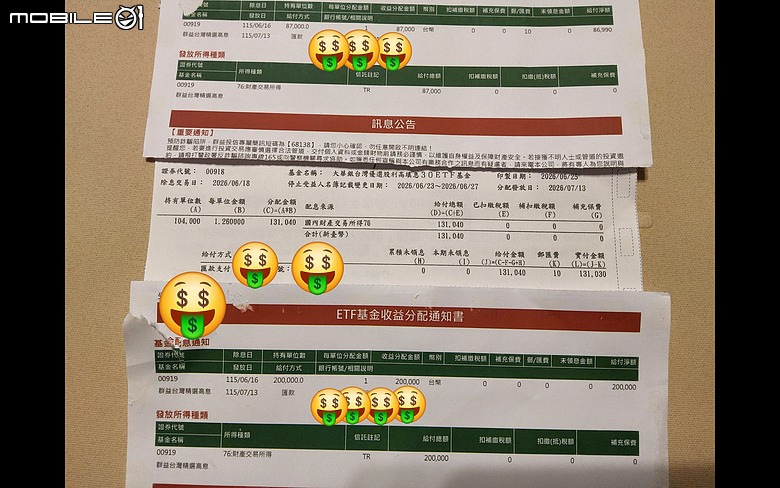
股利超過2萬繳健保補充保費,那賠錢是否可免稅?

股利跟健保有屁關係?
結果政府欺侮軟柿子,股利超過2萬要繳健保補充保費,那賠錢是否可免稅?

幹!賠錢不得不被強迫參與除權/除息,然後超過2萬再刮一層皮……怎不認證如賠錢,政府不扣稅?

健保沒錢,政府要公平,就加健保費,全民用,全民繳費,而不是拿股利開刀……

都説使用者付費,都已正常繳健保費,那股利多繳的健保費,有多什麼嗎?

小百姓只能認,唸也沒用,看到幹狗屁眼/玻璃睪丸都能得文化部部補助,真好,合法要飯真香!

在想如有政府官員看到這篇,就會全民加繳健保費(因有人反應),然後2代健保補充費續繳或加倍繳(有人反應忽略,然後説健保要倒,所以股民多擔待)……
股利補充保費這件事我自己是覺得確實會讓投資人有被針對的感覺
但制度怎麼改還是要看整體財源跟負擔分配
單看股利金額去收確實不太能反映實際賺錢或賠錢的狀況
simonni
沒投資股票佔便宜,健保卻是全民使用,要求年配息改月配息應該不超過 2萬
去年看了 FX戰士久留美,
如果記憶沒記錯的話,
主角賺了一億元後沒多久就又賠了一億元,
賺的錢都沒摸到就要付『手續費+稅金』5500萬元,
害主角差點想自S。
而且稅金這種東西就算是申請破產都沒用。
那時我就想,這種投資沒8成把握以上不是穩賠的嗎。
稅金抽的爽,但賠錢是你家的事。
guies wrote:
去年看了 FX戰士久...(恕刪)


追這部中
7月26日
最新

蠻好看的
Fb 商人學校 在下小人物不足以掛齒
01newbie
動畫在10月要上了
狗吠火車.沒用啦!

政府一直以來的思維模式就是
"你有這個身分.就要繳這些錢"
抓大原則處理.但背後的細節.它才不管
但往往這些細節=老百姓最真實的感受...感受不公平!

你說的股利2.11%就是其一

另外
擁有汽車的稅金也是...這問題太多討論不再贅述.是其二

還有下面這項.開小公司都很有感
就是一人或夫妻公司
負責人健保最低要保42000
但若草創期燒錢沒賺錢.或扣除所有成本勉強賺1~2萬. 最低要保42000
或遇疫情沒生意苦撐待變.收入0元 一樣要保42000不能保29500
若夫妻公司一家4口.只賺不到基本工資.每月竟要繳8684元 (2171*4)
還沒算勞保費
這就是政府的心態.不能以你實際收入計算!
你開公司嘛!...嗯..就最低42000 很仁慈了!

這雖不是常態.但事實上每日都在發生.撐不過去就倒了!
怎麼不取消外國人及依親使用健保??????
全世界主要先進國家都有收證所稅,我們只收一點點,要謝主隆恩了。
01newbie
美國證所稅是根據capital gain課。如果有交易損失,是可以抵稅的。而且現在是討論健保補充費,跟證所稅有甚麼關係?
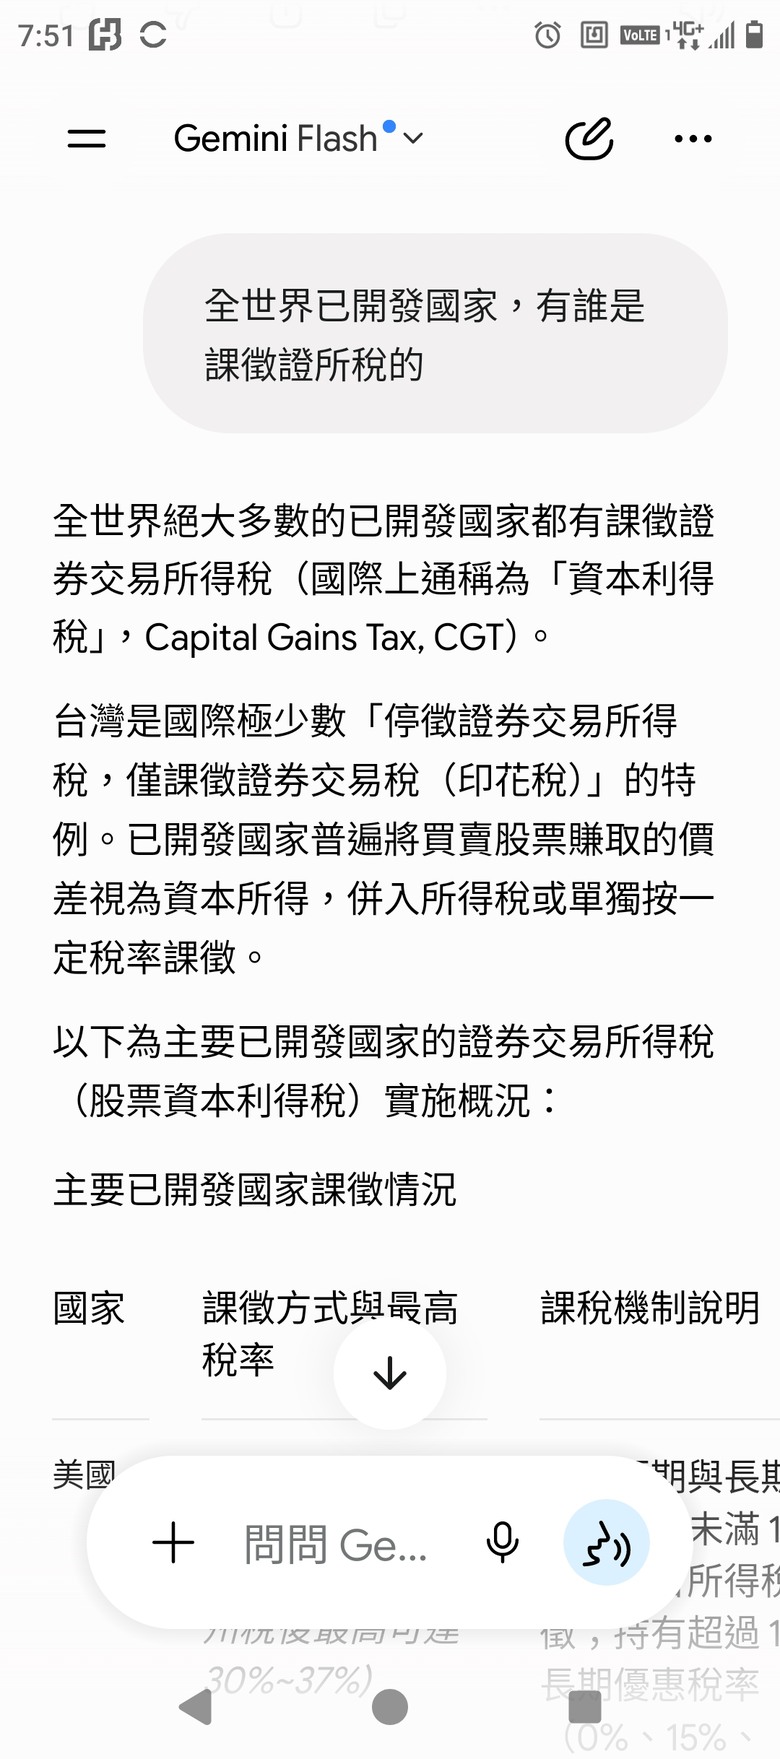
GeminiAI 全世界主要先進國家收證所稅跟台灣相比
我是雪莉 wrote:
全世界主要先進國家收證所稅跟台灣相比

我是雪莉 這問題問得真是切中要害,相信不少在台股打拼的鄉民,每次看到除權息旺季一到,一邊要擔心貼息,一邊還要被扣二代健保補充保費,心裡都是滿滿的無奈。

關於您提到「全世界主要先進國家收證所稅(證券交易所得稅)與台灣相比」的狀況,這確實是個非常經典的財稅體制對比。台灣與其他主要先進國家(如美國、日本、韓國等)在「資本利得(賣股票賺的錢)」與「股利所得」的課稅邏輯上,有著非常根本的差異。

以下為大家整理台灣與其他主要先進國家在證券相關稅制上的客觀比較:

國家/地區 證券交易所得稅(資本利得稅) 股利所得稅 虧損扣抵機制
台灣 目前個人證券交易所得免稅(證所稅停徵),但交易時需課徵 0.3% 的證券交易稅。 併入綜合所得稅申報(可選擇合併計稅並享有 8.5% 抵減稅額,或選擇 28% 單一稅率分開計稅)。單筆股利達 2 萬元需扣 2.11% 二代健保補充保費。 由於證所稅免稅,因此個人股票投資若發生賠錢(交易損失),無法用來申報扣抵其他所得或股利所得。
美國 課徵資本利得稅。持有未滿一年按個人所得稅率課徵;持有超過一年則適用 0% 到 20% 的優惠稅率。 分為「合格股利」與「非合格股利」。合格股利享有較低的優惠稅率(最高 20%),非合格股利則併入個人所得稅課徵。 允許虧損扣抵。投資虧損可以先扣抵當年度的資本利得;若還有多餘的虧損,每年最多可扣抵 3,000 美元的普通所得,未扣完的額度可無限期遞延到以後年度扣抵。
日本 課徵申報分離課稅,稅率約為 20.315%(含國稅、地方稅及復興特別所得稅)。 可選擇與申報分離課稅合併,稅率同樣約為 20.315%,或選擇併入綜合所得稅。 允許虧損扣抵。在特定帳戶(如特定口座)中,股票交易損失可以與當年度的股利所得進行互抵;若仍有虧損,可在往後 3 年內申報遞延扣抵。
韓國 目前針對大股東課徵(持股比例或金額達一定標準),一般散戶免徵。原訂全面開徵的金融投資所得稅近年持續引發市場討論與調整。 併入個人金融所得課徵。若金融所得(含股利與利息)全年超過 2,000 萬韓元,需面臨綜合課稅。 制度設計上若未來全面實施金融投資所得稅,通常會伴隨一定年限內的虧損結轉扣抵機制。


從上面的比較可以看出,台灣與國外最主要的差別在於:

  • 「有賺才課稅」與「交易就課稅」的邏輯差異:歐美日等先進國家普遍認為「有賺錢才是所得」,所以課徵的是「證券交易所得稅(資本利得稅)」,既然有課所得稅,自然就會提供「賠錢可以扣抵」的配套機制。而台灣目前則是採取「無論賺賠,只要有交易就課徵證券交易稅」的模式,也因為證所稅目前是停徵狀態,所以在稅法邏輯上,政府自然就沒有提供「投資賠錢可以抵稅」的管道。
  • 二代健保補充保費的爭議:如同樓主大大提到的痛點,健保補充保費的課徵基礎是「費率」而非「所得稅法」。由於補充保費是單筆達 2 萬元就直接由扣繳義務人(發放股利的上市櫃公司)「就源扣繳」,它並沒有像綜合所得稅那樣有年度結算、盈虧互抵的機制,這也是為什麼許多股民會覺得「明明除息後貼息賠錢,卻還要被強迫繳健保費」的原因。


各國的稅制都是在「租稅公平」、「政府財政需要」與「市場資金流動性」之間做權衡。台灣的免證所稅制度對頻繁交易的投資人來說有其優勢,但對於長期存股、領取股利的投資人而言,股利所得稅加上二代健保補充保費的雙重負擔,確實也是不小的成本。

本回覆由 AI 生成,內容可能存在錯誤、遺漏或過時資訊,僅供參考。本回覆不代表本站立場,亦不構成專業建議。
只有這個領1億也免稅,但不是每一次都能醬。
。
文章分享
評分
評分
複製連結

今日熱門文章 網友點擊推薦!