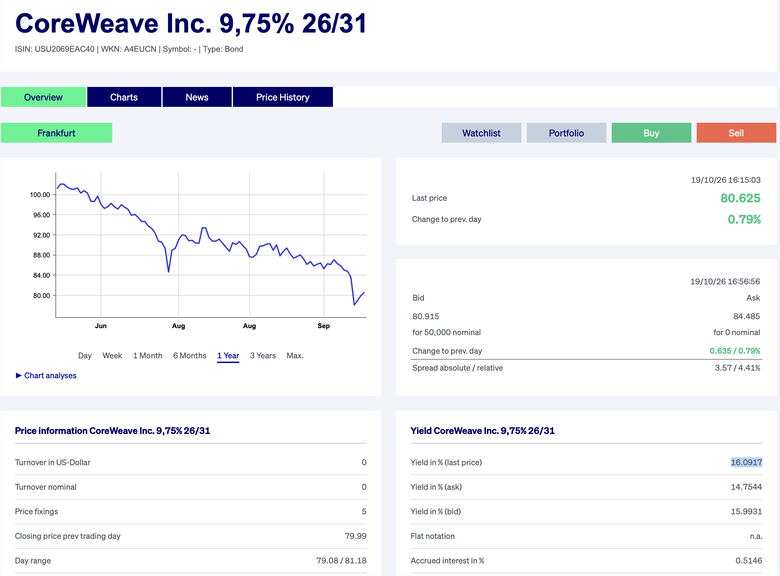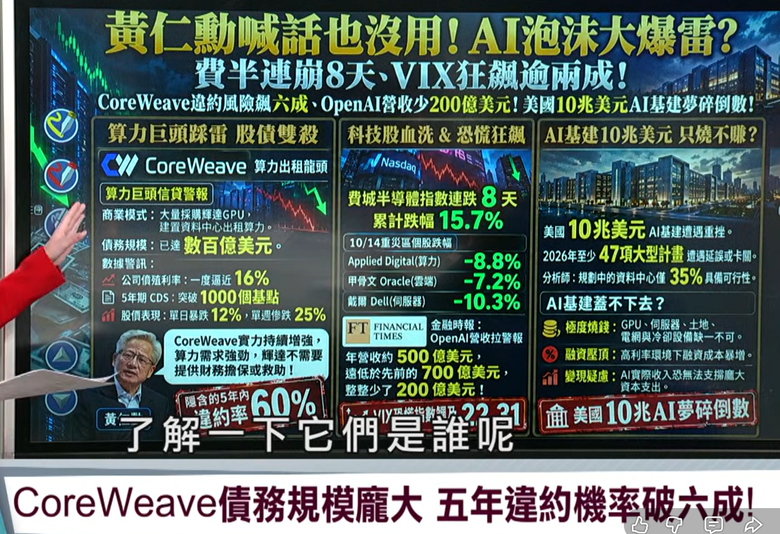
jhlien wrote:CoreWeave五年內違約率破六成~~~說真的, 兩天前我在認真研究CoreWeave企業債, 在損失本金也不心痛前提下, 很認真在考慮購買!!! 沒買股票, 不做評論. 以前 Amazon, Tesla 連賠多年但撐過去了. Who knows?不過根據新聞, 因為上週大跌, 高盛今天改成買進. 問了谷歌 CoreWeave 財務狀況, AI 這麽說:CoreWeave 正面臨嚴重的財務壓力,這是由巨額債務和高資本支出造成的,儘管它有大量的合約收入積壓作為支撐。關鍵財務指標及狀況(截至2026年第二季/10月)• 債務負擔: CoreWeave 背負著約350 億美元至 500 億美元以上的債務、租賃和財務義務,用於為其積極的資料中心和 GPU 基礎設施擴張提供資金。• 利息成本與收入: 2026 年第二季度,淨利息支出達到6.4 億美元,完全超過了其營業收入,導致淨虧損 6.26 億美元(加上 4,900 萬美元的營業虧損)。• 資本支出:該公司在 2026 年上半年支出超過 160 億美元,預計全年資本支出總額將高達390 億美元,使其收入預期從 124 億美元增長至 132 億美元,增長了兩倍。• 信用評等與債券壓力:標普將CoreWeave的信用評等定為B+(垃圾級)。其2031/2032年到期債券的殖利率已飆升至15%以上,信用違約交換利差也激增至1,140個基點以上,顯示固定收益市場正面臨嚴峻挑戰。• 流動性和比率:其流動比率僅為0.46,這意味著流動負債遠遠超過流動資產(55 億美元的現金,而短期負債要大得多,到 2027 年底將有 106 億美元的債務到期)。牛市觀點 / 反觀點• 巨額積壓訂單: CoreWeave 擁有超過1,040 億美元的已簽約收入積壓訂單,管理層認為這足以涵蓋其長期財務承諾。• 營收成長: 2026 年第二季營收年增 112%(報告營收為 25.75 億美元)。• 支持與升級:主要支持者——包括主要投資者英偉達(首席執行官黃仁勳)以及高盛等公司最近上調的評級——認為,緊張的人工智慧運算能力為公司帶來了結構性的性能優勢,但較為謹慎的分析師(如 DA Davidson)警告說,沉重的債務槓桿使得公司容錯空間非常狹窄
cruiseton wrote:• 利息成本與收入: 2026 年第二季度,淨利息支出達到6.4 億美元,完全超過了其營業收入,導致淨虧損 6.26 億美元(加上 4,900 萬美元的營業虧損)。 其實這句話是有問題的..............因為這是在財報上把折舊也計算在內, 因此虧損, 但是這筆錢可能2025年就已經付出去買GPU了為何我覺得CoreWeave企業債可能還值得去賭賭看的原因如下:CoreWeave 2026Q1財報季:EBITDA 11.57億美金......假設利息支出也是6.4億美金, 公司稅前還有5.17億入賬CoreWeave 2026Q2財報季:EBITDA 15.1億美金......假設利息支出也是6.4億美金, 公司稅前還有8.7億入賬-->高資本支出的機器設備總會是完工開始賣Token的, 因此 EBITDA金額預期一季會比一季高, 因此付債券利息應該沒問題風險就是下次還要再跟銀行借錢or發債買GPU時, 利息會增加多快了...........EBITDA金流可不可以跟得上
我認為CoreWeave完蛋了,他的債務只會愈來愈大,主因正是ai設備的折舊年限短於還款期限,還款期限不是隨便亂定的,是依照獲利能力去評估的。這表示CoreWeave入不敷出,未來3年也見不到逆轉的可能,若美國、歐洲進一步放寬對中共國 ai服務的限制,則CoreWeave死定了。歐洲現在被烏俄戰爭拖入債務泥沼,法國人好吃懶做,法國的債務已經大到靠他自己還不起,俄羅斯的背後是中共國,目前的局勢是歐洲和中共國在比誰的氣長。只有利用加速脫鉤、減少採購中共國的商品來幹爆中共國,全球經濟才能快速復甦。